Are you interested in economic and financial news?
Bank Bonhôte is pleased to welcome you and puts at your disposal its finance experts.



Actions (monnaie locale) | 30.09.2026 | Performance T3 2026 | Performance 2026 |
|---|---|---|---|
Suisse SPI | 19'612 | -2.02% | 7.64% |
Europe STXE 600 | 635 | 7.03% | 7.03% |
USA grandes cap. S&P 500 Index | 7'652 | 2.30% | 12.73% |
USA petites cap. RUSSELL 2000 | 2'797 | -7.19% | 13.87% |
Japon TOPIX | 4'109 | 3.80% | 23.09% |
Monde MSCI ACWI Index | 1'135 | 1.70% | 13.40% |
Emergents MSCI Emerging index | 1'705 | -0.25% | 23.70% |
Taux des Emprunts Etats - 10 ans | 30.09.2026 | Evolution T3 2026 | Evolution 2026 |
Suisse | 0.5820 | 0.29 | 0.26 |
Allemagne | 3.5860 | 0.73 | 0.73 |
USA | 5.2849 | 0.82 | 1.12 |
Devises | 30.09.2026 | Evolution T3 2026 | Evolution 2026 |
USD-CHF | 0.8358 | 3.39% | 5.45% |
EUR-CHF | 0.9469 | 2.56% | 1.74% |
GBP-CHF | 1.1087 | 3.42% | 3.82% |
| EUR-USD | 1.1330 | -0.81% | -3.54% |
Immobilier | 30.09.2026 | Performance T3 2026 | Performance 2026 |
SXI Real Estate Funds | 583 | -3.78% | -2.97% |
Métaux précieux | 30.09.2026 | Evolution T3 2026 | Evolution année 2026 |
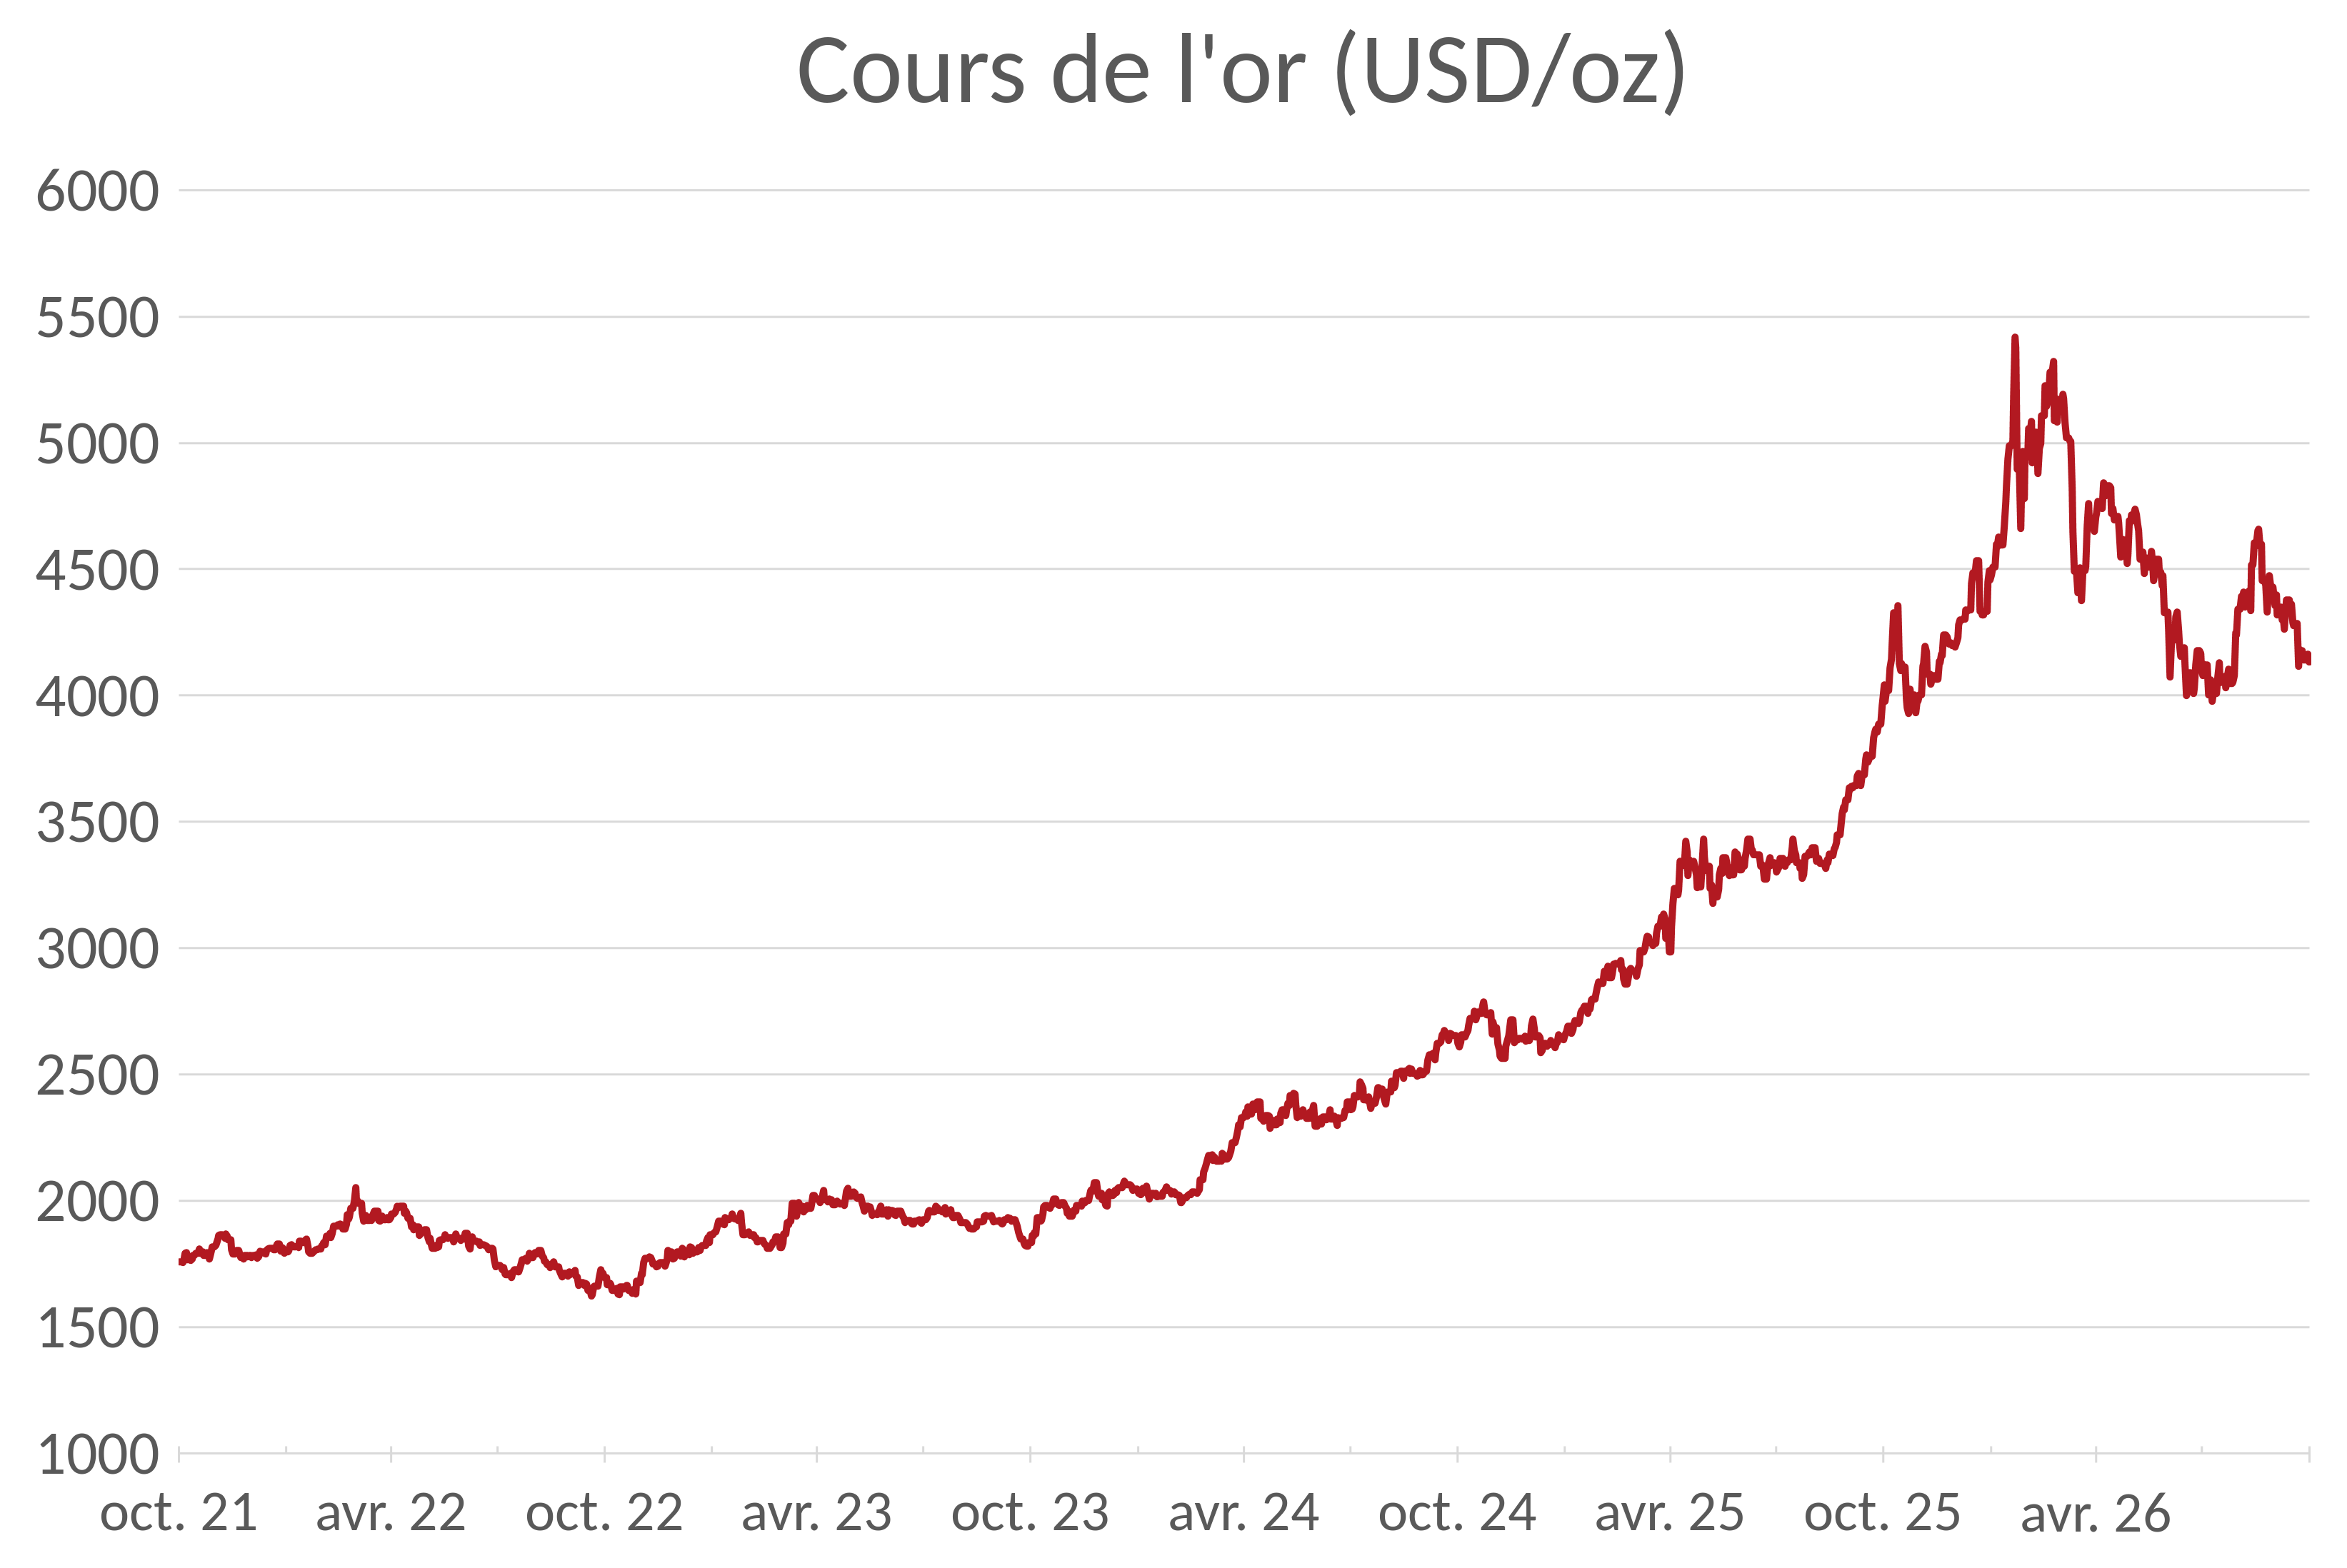
Or ($/oz) | 4'157 | 3.73% | -3.75% |
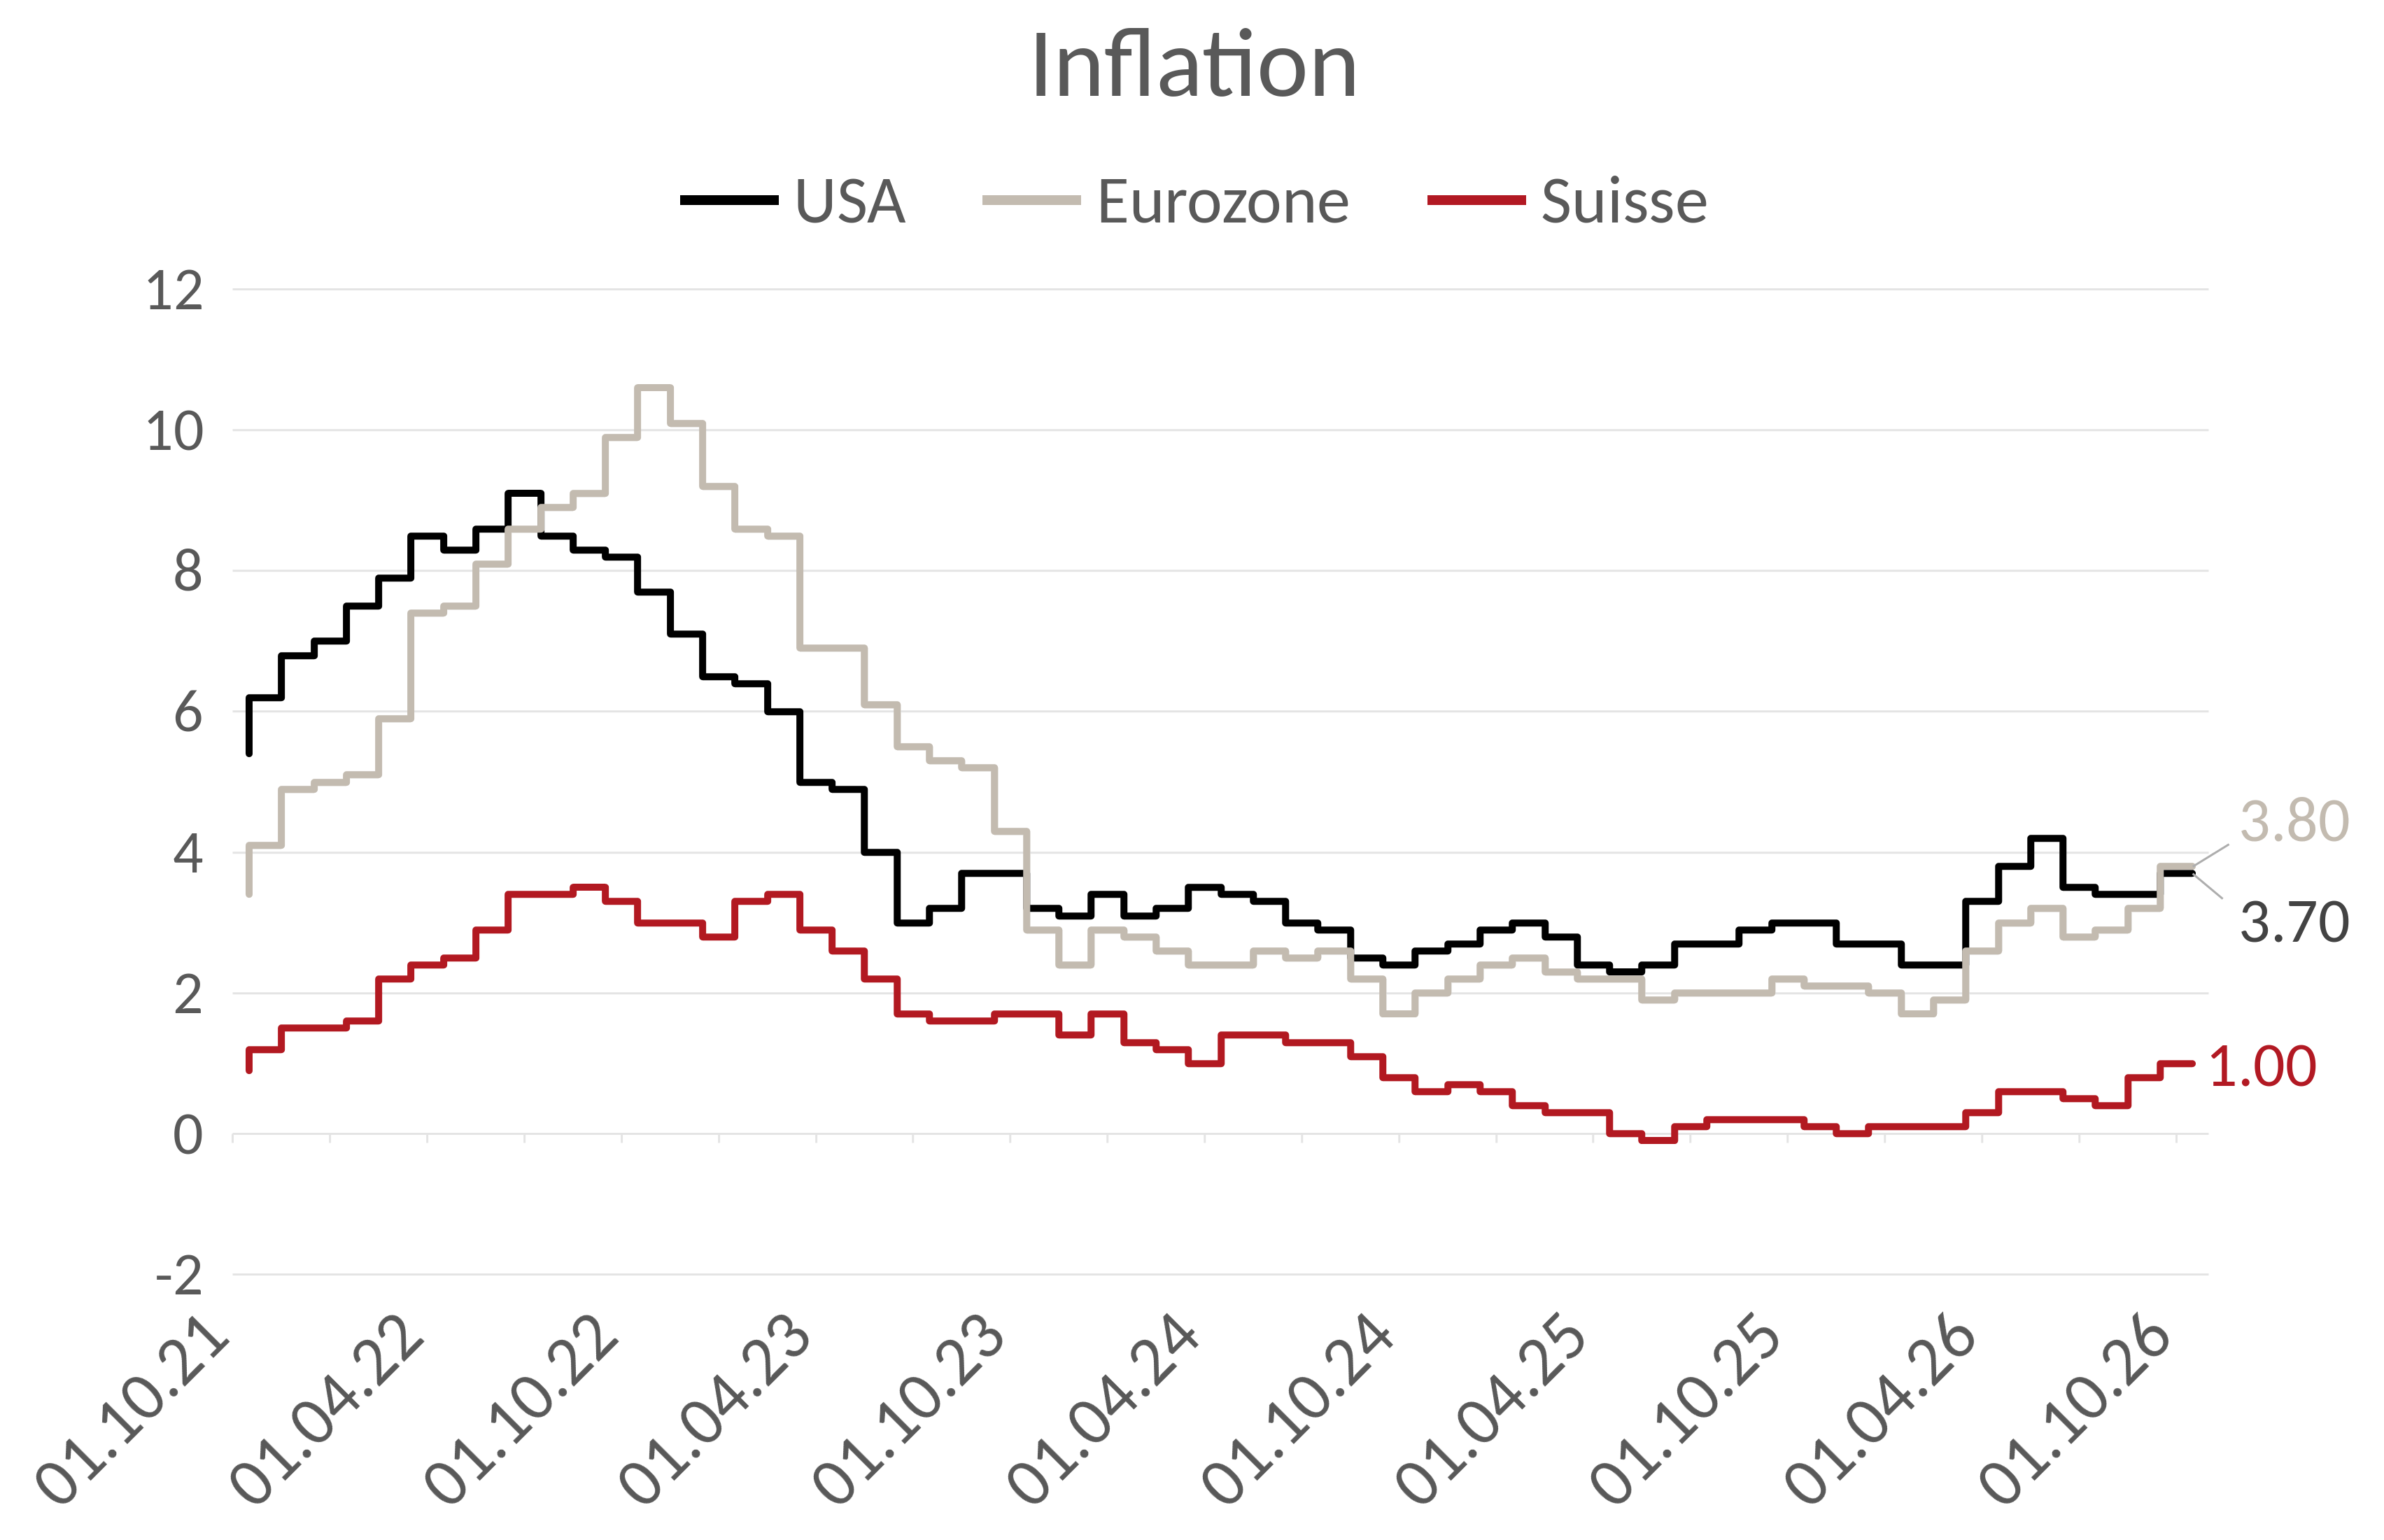
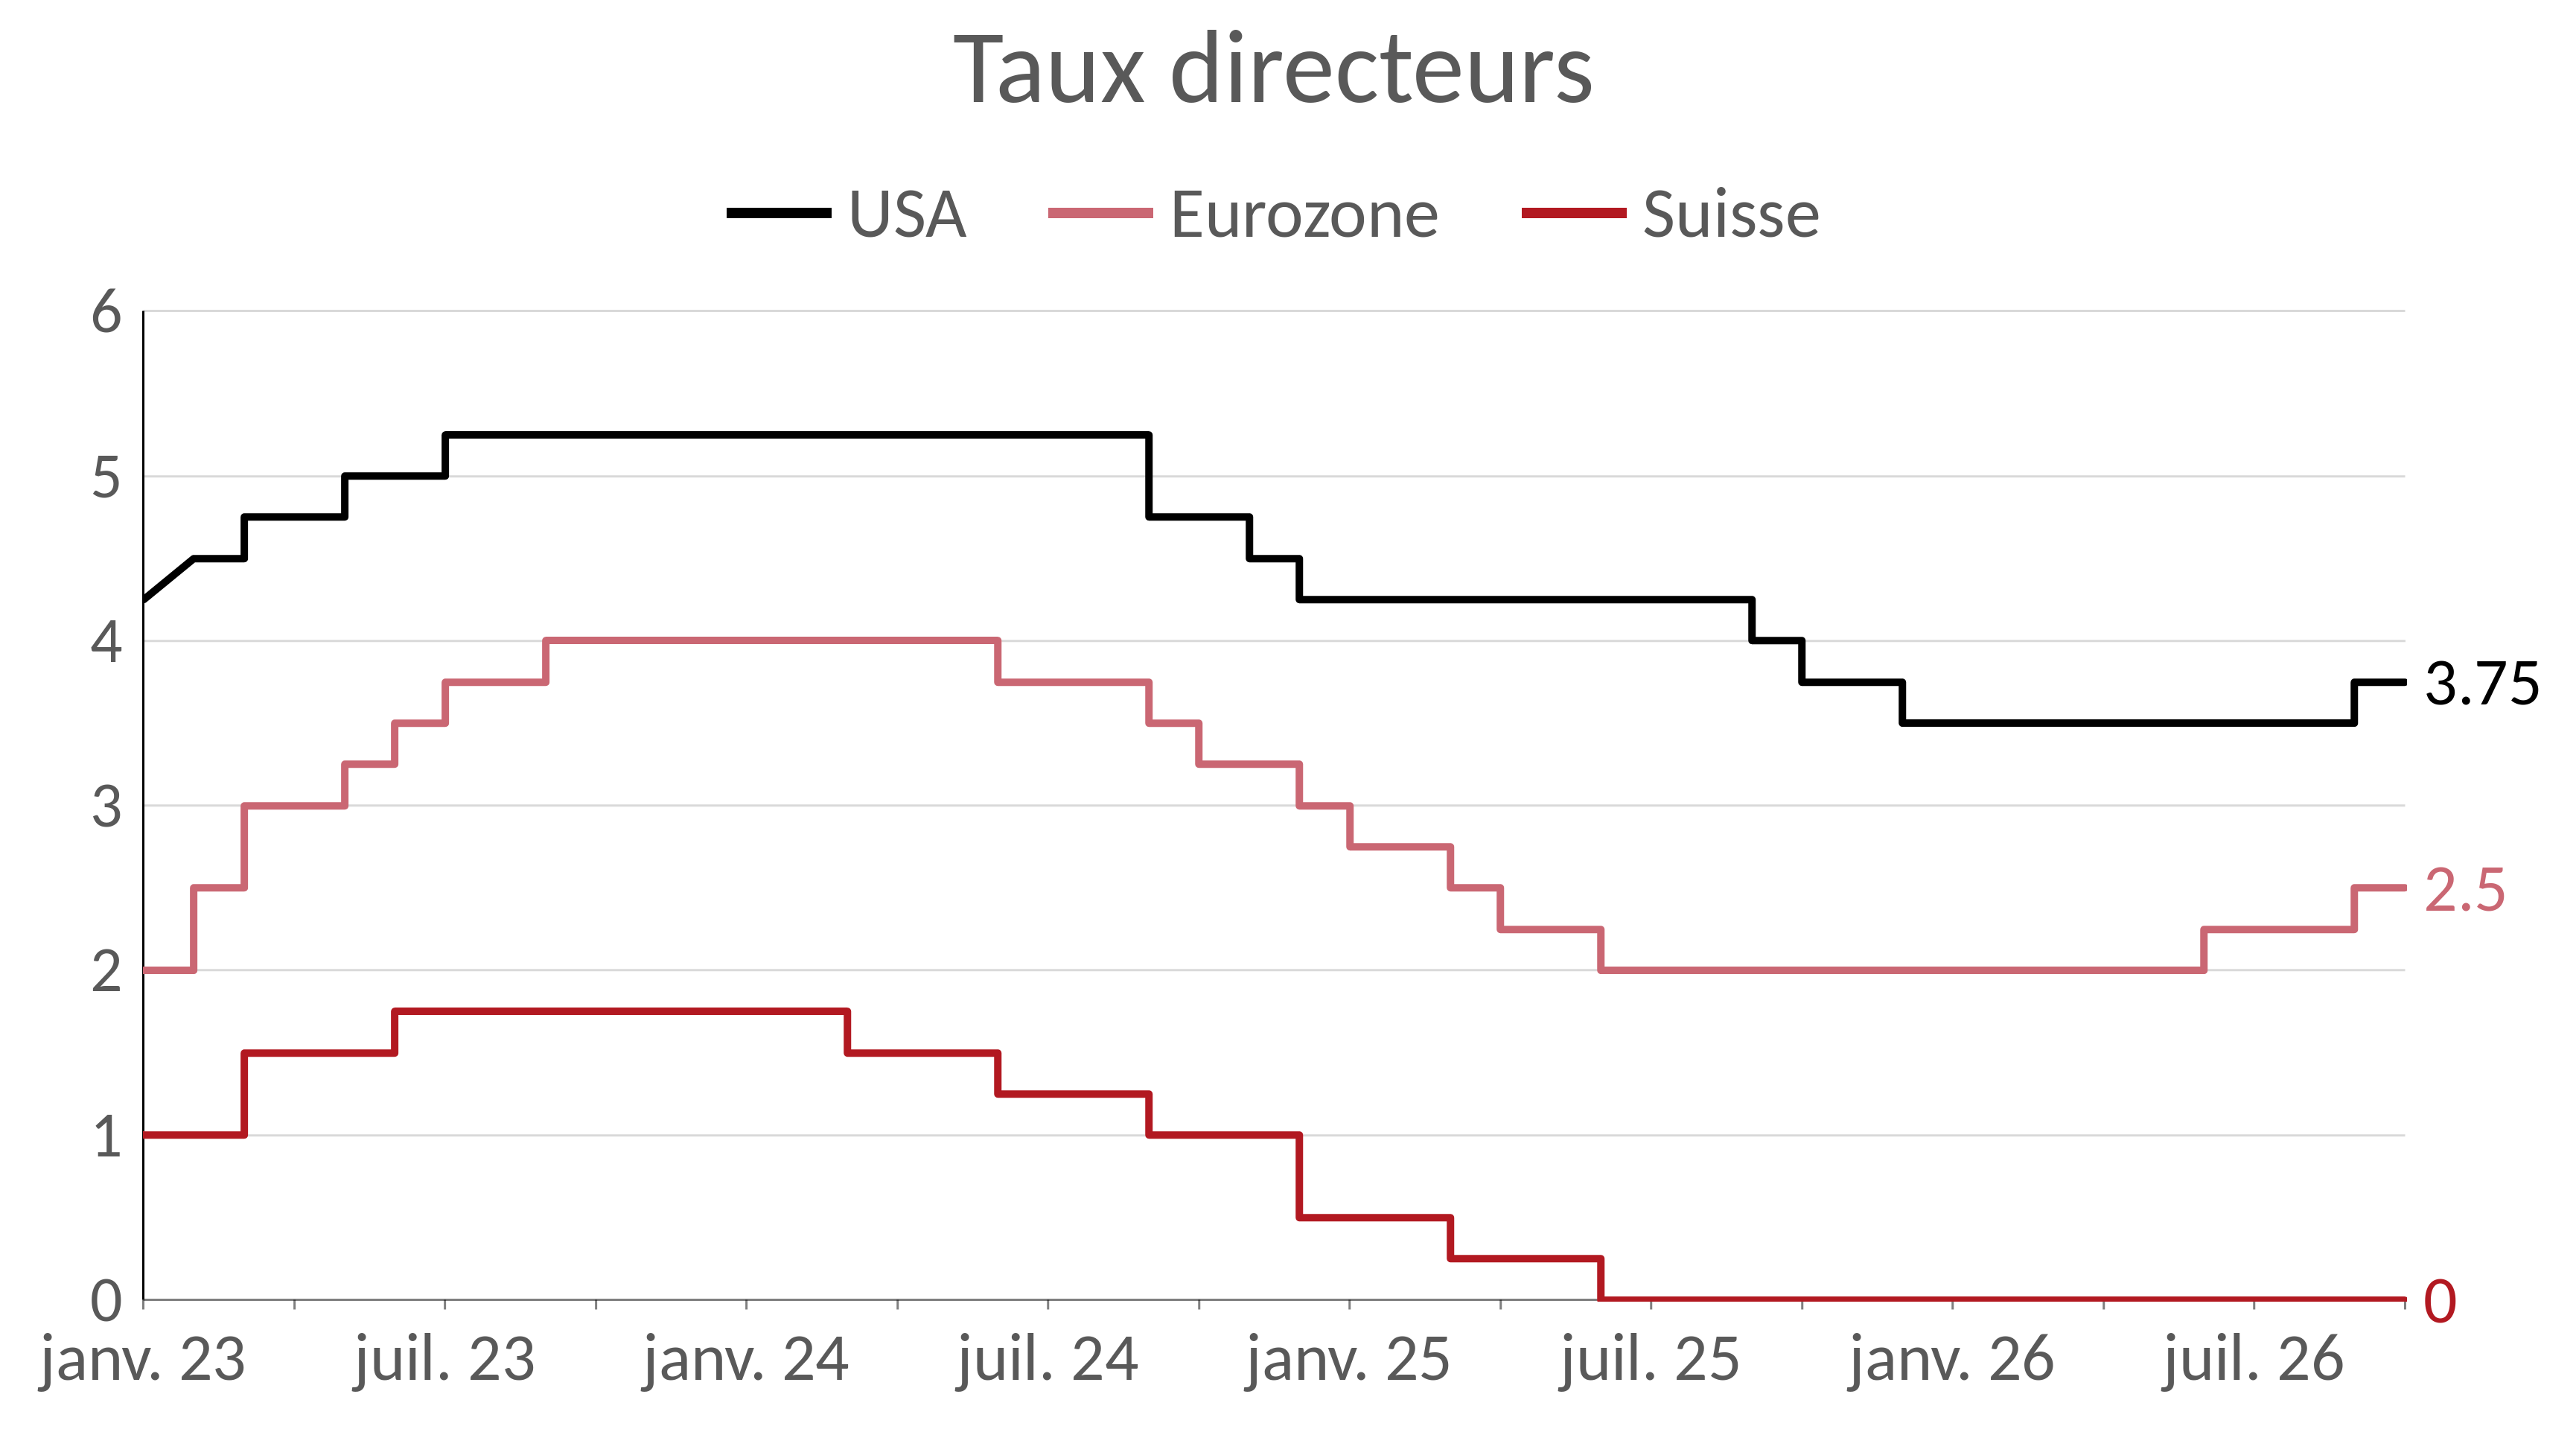
La situation dans le détroit d’Ormuz a entraîné une flambée des cours de l’énergie et en particulier du pétrole. L’inflation elle aussi réaccélère sous l’effet de l’énergie et des tensions dans certaines chaînes d’approvisionnement, et ne refluera probablement qu’à partir de 2027. La croissance mondiale résiste jusqu’ici, à un peu moins de 3.4% en 2026, les investissements massifs dans l’IA compensant une consommation et un emploi atones. La croissance européenne reste molle et hétérogène : l’Espagne et l’Allemagne tirent la zone, l’Italie plafonne et la France évite de peu la récession, paralysée politiquement. La Suisse surprend, avec 1.9% de croissance attendue pour 2026. Les banques centrales durcissent leur politique monétaire. La Suisse est à ce stade une des rares exceptions. Mais la poursuite de la politique de taux zéro est moins certaine qu’il y a encore peu de temps. Le différentiel de taux créé par la Fed et la BCE permettrait à la BNS de relever son taux sans augmenter la pression sur le franc suisse.
Source : Bloomberg
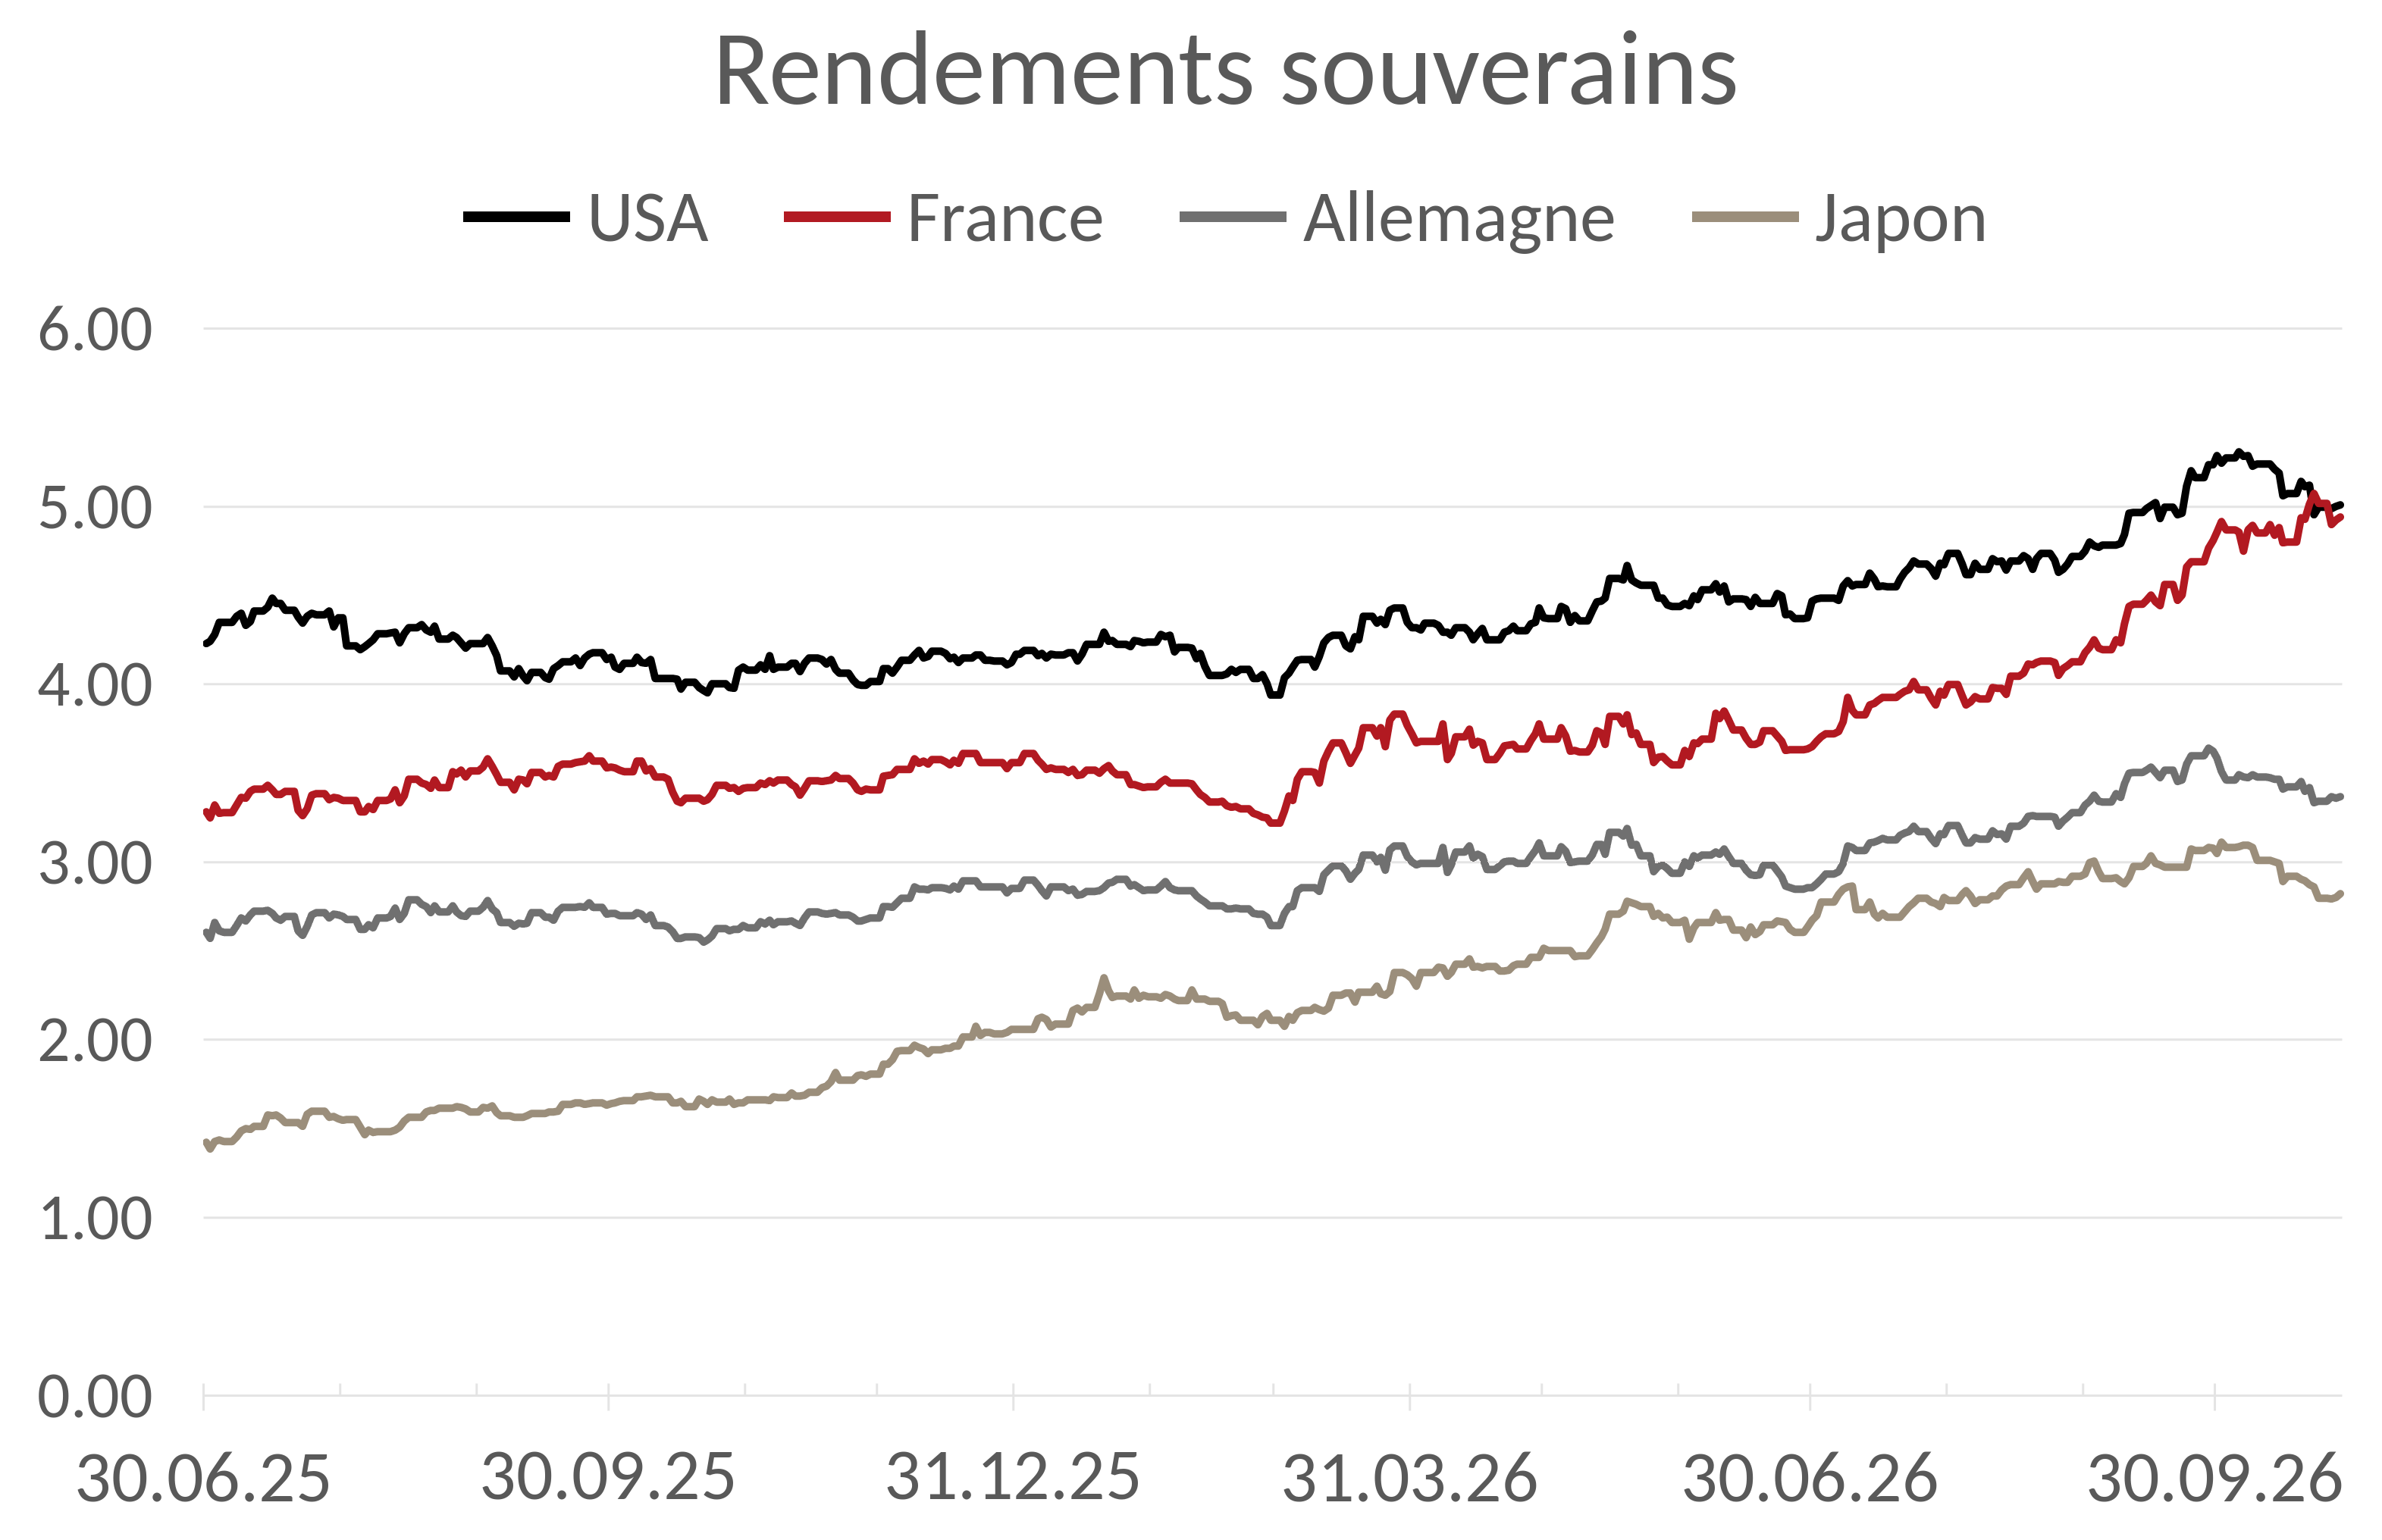
Les rendements longs ont fortement progressé depuis juillet, et toutes les classes d’obligations affichent des pertes, y compris en version couverte en franc suisse. Le mouvement est le plus marqué aux
États-Unis, où le 10 ans atteint 5.3%, et en France. Il s’explique par le pétrole, les déficits et surtout l’offre record d’émissions des hyperscalers, qui représentent 40% des émissions nettes d’investment grade américain, contre 10% historiquement.
La France subit une double peine : 60% de la hausse de son rendement vient du mouvement mondial, 40% de l’élargissement de sa prime de crédit. L’écart avec le Bund a atteint
160 points de base (pb), un record en 20 ans, mais le CDS à 37 pb reste très loin des 250 pb de 2011. Le véritable signal d’alerte est le high yield de mauvaise qualité (CCC), dont le coût de refinancement approche 14%, ce qui ravive le risque de défauts et de contagion.
Source : Bloomberg
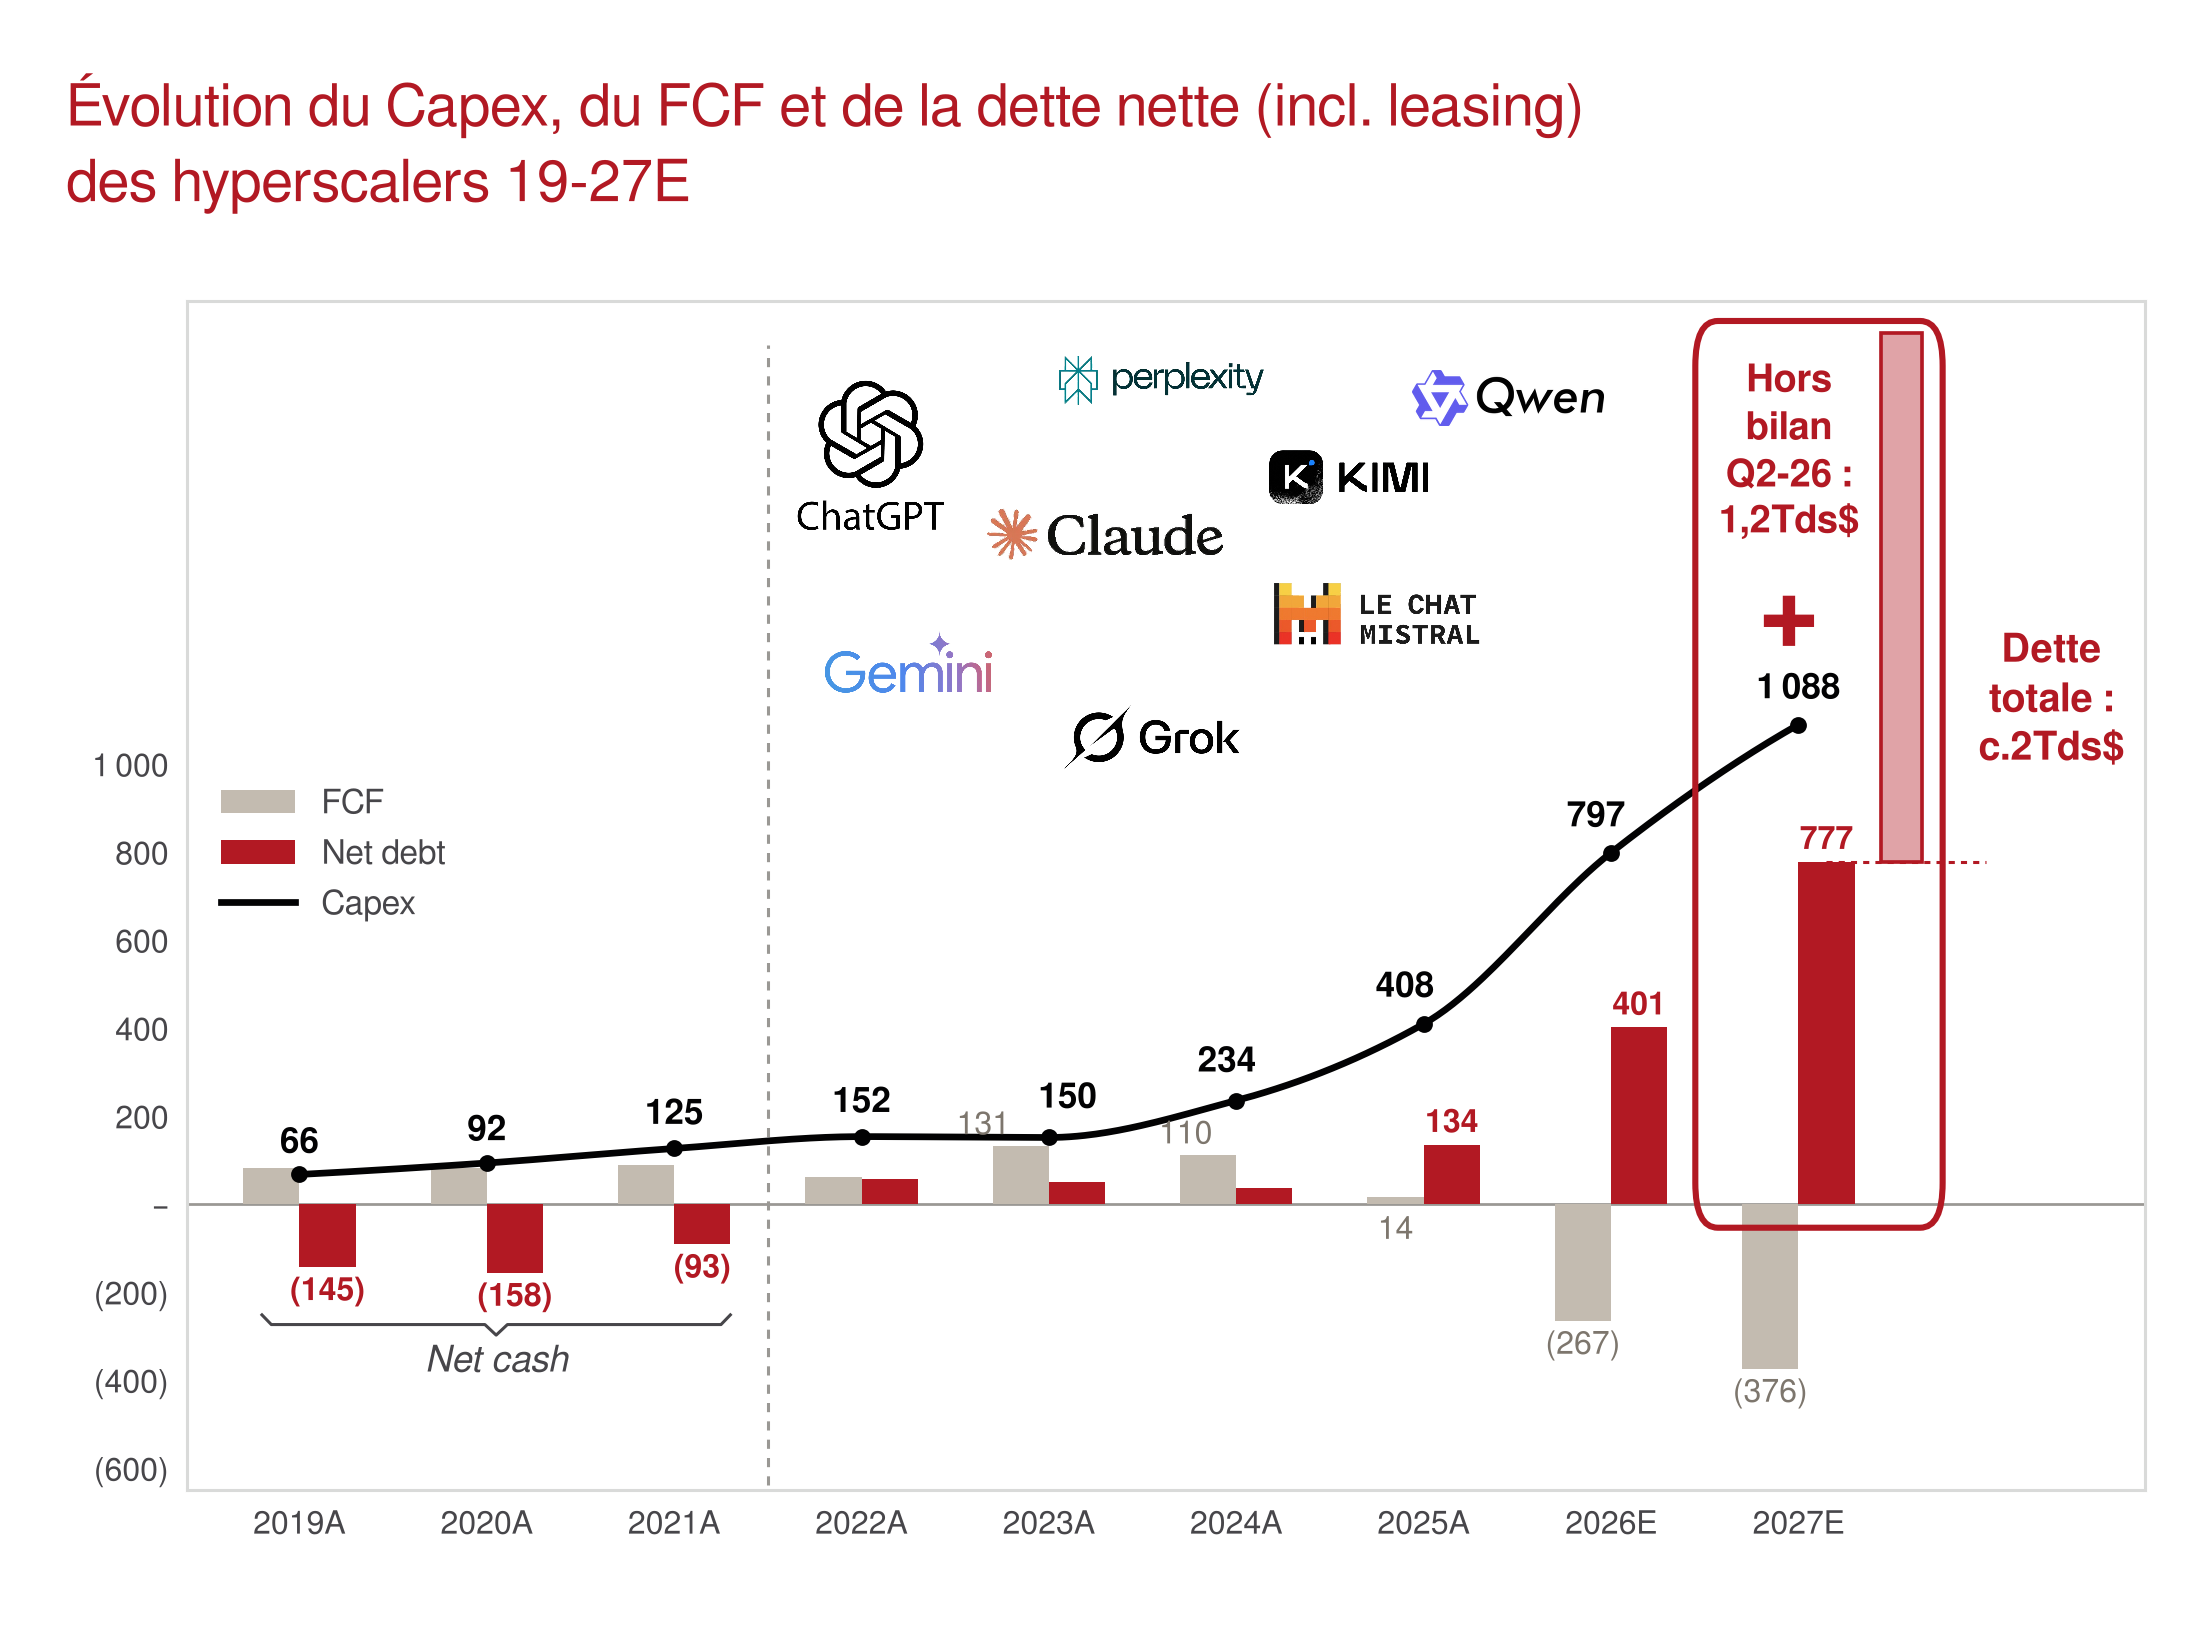
Les indices sont restés stables au 3e trimestre, mais la dispersion sectorielle est restée forte. Le rebond du pétrole et la hausse des taux ont profité aux secteurs de l’énergie et pénalisé les secteurs de la consommation discrétionnaire, de l’immobilier et les utilities, tandis que le secteur technologique américain a continué de soutenir les indices grâce aux investissements des hyperscalers. Les bénéfices ont soutenu les cours : les prévisions 2026 progressent aux États-Unis (+30%, tirées par la tech) ainsi qu’en Europe et en Suisse, bien que plus légèrement. Les marchés émergents profitent du cycle des puces mémoire en Corée. Les valorisations dépassent toutefois leur moyenne historique, notamment aux États-Unis (P/E de 20x contre 18x), ce qui limite le potentiel de hausse. La fragilité principale est le financement de l’IA : les hyperscalers, longtemps en trésorerie nette, s’endettent massivement et pourraient afficher un free cash-flow prévisionnel négatif de USD 400 Mds pour 2027. D’autre part, une poursuite de la hausse des taux menacerait leurs valorisations.
Source : Bloomberg
Les fondamentaux restent solides, mais le marché direct et le marché coté divergent. Dans le résidentiel direct, bien que le taux d’immigration se soit normalisé cela n’a pas affaibli la demande parce que la population globale augmente et la taille moyenne des ménages diminue. La pénurie persiste, avec un taux de vacance au plus bas depuis 2010, tandis que les permis de construire repartent à la hausse. La hausse des loyers se tasse, ce qui traduit une normalisation et non un retournement. Le commercial continue de se polariser entre bureaux modernes, très recherchés, et surfaces périphériques délaissées. Le segment coté a subi une correction : la prime moyenne des fonds est passée de 37.5% fin 2025 à 27.6% fin septembre, sous l’effet de l’abandon du scénario de taux négatifs, de la hausse des taux d’actualisation et des nombreuses augmentations de capital. Cette compression n’est cependant que mécanique puisque les transactions restent dynamiques et les rendements stables.
Source : Bloomberg
Les fondamentaux restent solides, mais le marché direct et le marché coté divergent. Dans le résidentiel direct, bien que le taux d’immigration se soit normalisé cela n’a pas affaibli la demande parce que la population globale augmente et la taille moyenne des ménages diminue. La pénurie persiste, avec un taux de vacance au plus bas depuis 2010, tandis que les permis de construire repartent à la hausse. La hausse des loyers se tasse, ce qui traduit une normalisation et non un retournement. Le commercial continue de se polariser entre bureaux modernes, très recherchés, et surfaces périphériques délaissées. Le segment coté a subi une correction : la prime moyenne des fonds est passée de 37.5% fin 2025 à 27.6% fin septembre, sous l’effet de l’abandon du scénario de taux négatifs, de la hausse des taux d’actualisation et des nombreuses augmentations de capital. Cette compression n’est cependant que mécanique puisque les transactions restent dynamiques et les rendements stables.
Source : Bloomberg
Perspectives de marchés — novembre 2026
This document is provided for your information only. It has been compiledfrom information collected from sources believed to be reliable and up to date, with no warranty as to its accuracy or completeness.By their very nature, markets and financial products are subject to the risk of substantial losses which may be incompatible with your risk tolerance.Any past performance that may be reflected in this documentis not a reliable indicator of future results.Nothing contained in this document should be construed as professional or investment advice. This document is not an offer to you to sell or a solicitation of an offer to buy any securities or any other financial product of any nature, and the Bank assumes no liability whatsoever in respect of this document.The Bank reserves the right, where necessary, to depart from the opinions expressed in this document, particularly in connection with the management of its clients’ mandates and the management of certain collective investments.The Bank is a Swiss bank subject to regulation and supervision by the Swiss Financial Market Supervisory Authority (FINMA).It is not authorised or supervised by any foreign regulator.Consequently, the publication of this document outside Switzerland, and the sale of certain products to investors resident or domiciled outside Switzerland may be subject to restrictions or prohibitions under foreign law.It is your responsibility to seek information regarding your status in this respect and to comply with all applicable laws and regulations.We strongly advise you to seek independentlegal and financial advice from qualified professional advisers before taking any decision based on the contents of this publication.
Bank Bonhôte is pleased to welcome you and puts at your disposal its finance experts.
Bank Bonhôte is pleased to welcome you and puts at your disposal its finance experts.
Bank Bonhôte is pleased to welcome you and puts at your disposal its finance experts.
Bank Bonhôte is pleased to welcome you and puts at your disposal its finance experts.
Bank Bonhôte is pleased to welcome you and puts at your disposal its finance experts.