Interessieren Sie sich für Finanz- und Wirtschaftsnachrichten ?
Die Bank Bonhôte heisst Sie herzlich willkommen und stellt Ihnen Ihre Finanz-Experten gerne zur Verfügung.



Aktien (Lokalwährung) | 30.09.2026 | Performance 3. Quartal | Performance 2026 |
|---|---|---|---|
Schweiz SPI | 19'612 | -2.02% | 7.64% |
Europa STXE 600 | 635 | 7.03% | 7.03% |
USA Large Caps S&P 500 Index | 7'652 | 2.30% | 12.73% |
USA Small Caps RUSSELL 2000 | 2'797 | -7.19% | 13.87% |
Japan TOPIX | 4'109 | 3.80% | 23.09% |
Welt MSCI ACWI | 1'135 | 1.70% | 13.40% |
Schwellenländer MSCI Emerging | 1'705 | -0.25% | 23.70% |
Rendite 10-jährige Staatsanleihen | 30.09.2026 | Entwicklung 3. Quartal | Entwicklung 2026 |
Schweiz | 0.5820 | 0.29 | 0.26 |
Deutschland | 3.5860 | 0.73 | 0.73 |
USA | 5.2849 | 0.82 | 1.12 |
Währungen | 30.09.2026 | Entwicklung 3. Quartal | Entwicklung 2026 |
USD-CHF | 0.8358 | 3.39% | 5.45% |
EUR-CHF | 0.9469 | 2.56% | 1.74% |
GBP-CHF | 1.1087 | 3.42% | 3.82% |
EUR-USD | 1.1330 | -0.81% | -3.54% |
Immobilien | 30.09.2026 | Performance 3. Quartal | Performance 2026 |
SXI Real Estate Funds | 583 | -3.78% | -2.97% |
Edelmetalle | 30.09.2026 | Entwicklung 3. Quartal | Performance 2026 |
Gold OZ/USD | 4'157 | 3.73% | -3.75% |
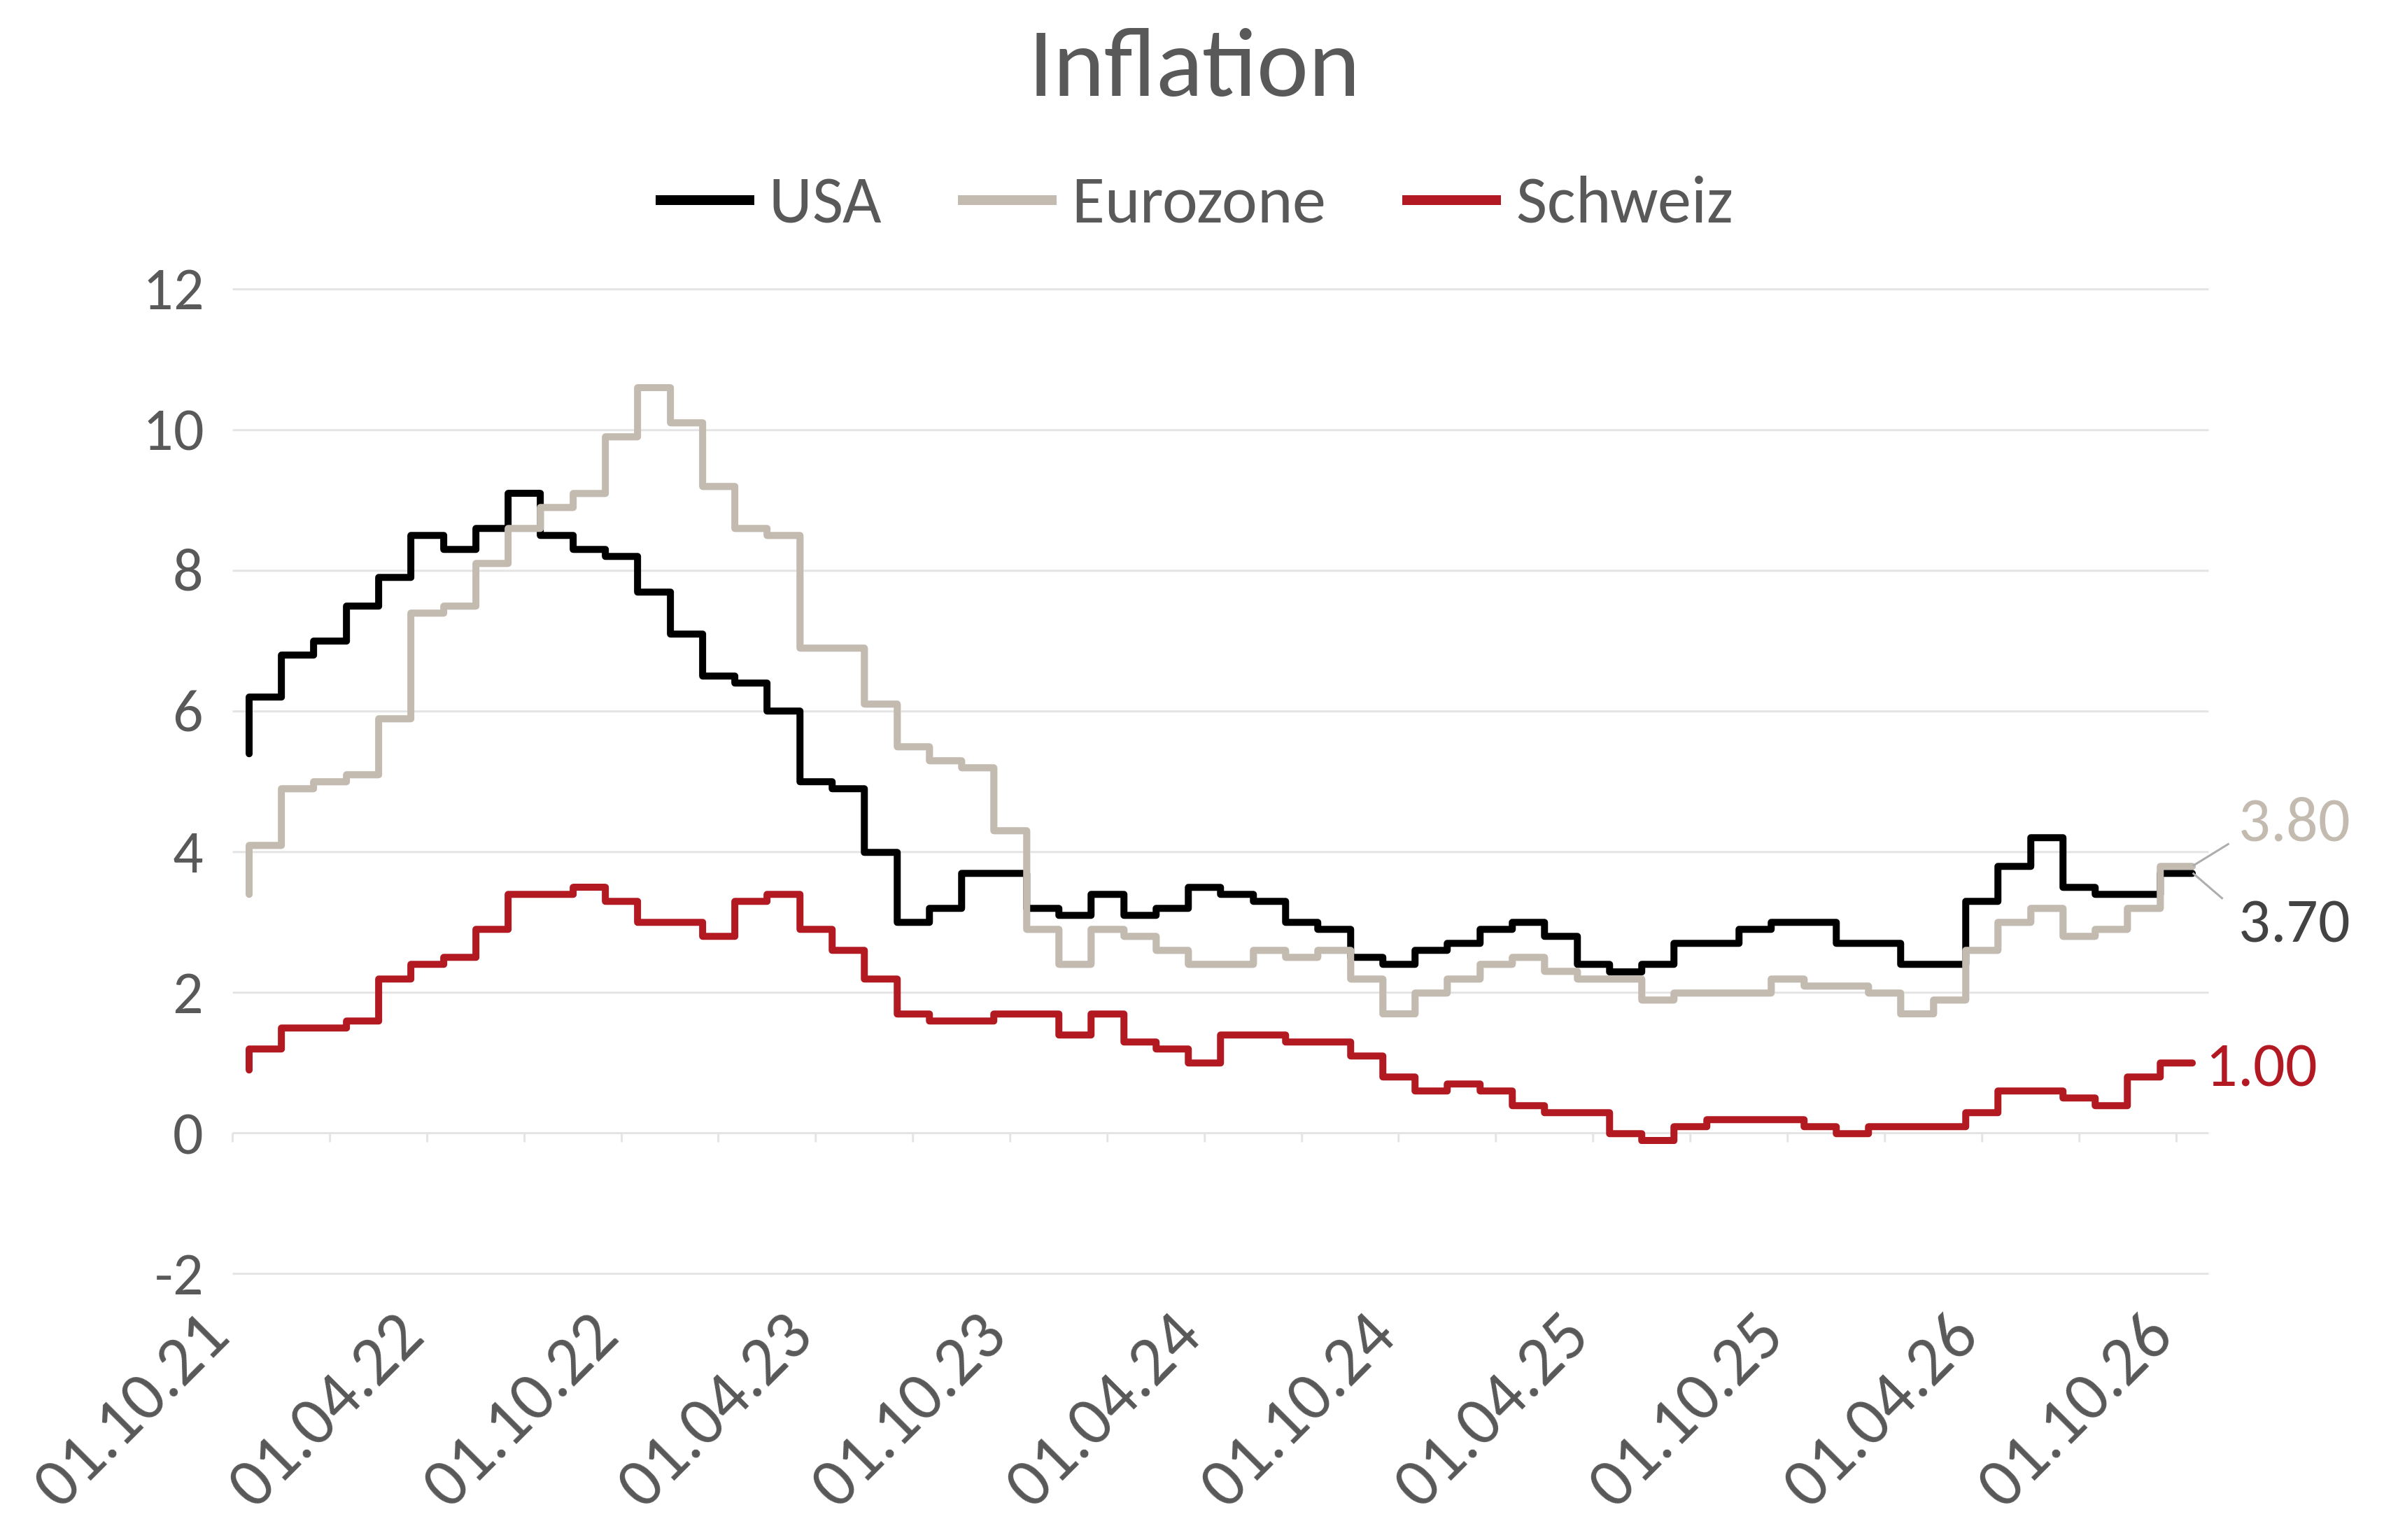
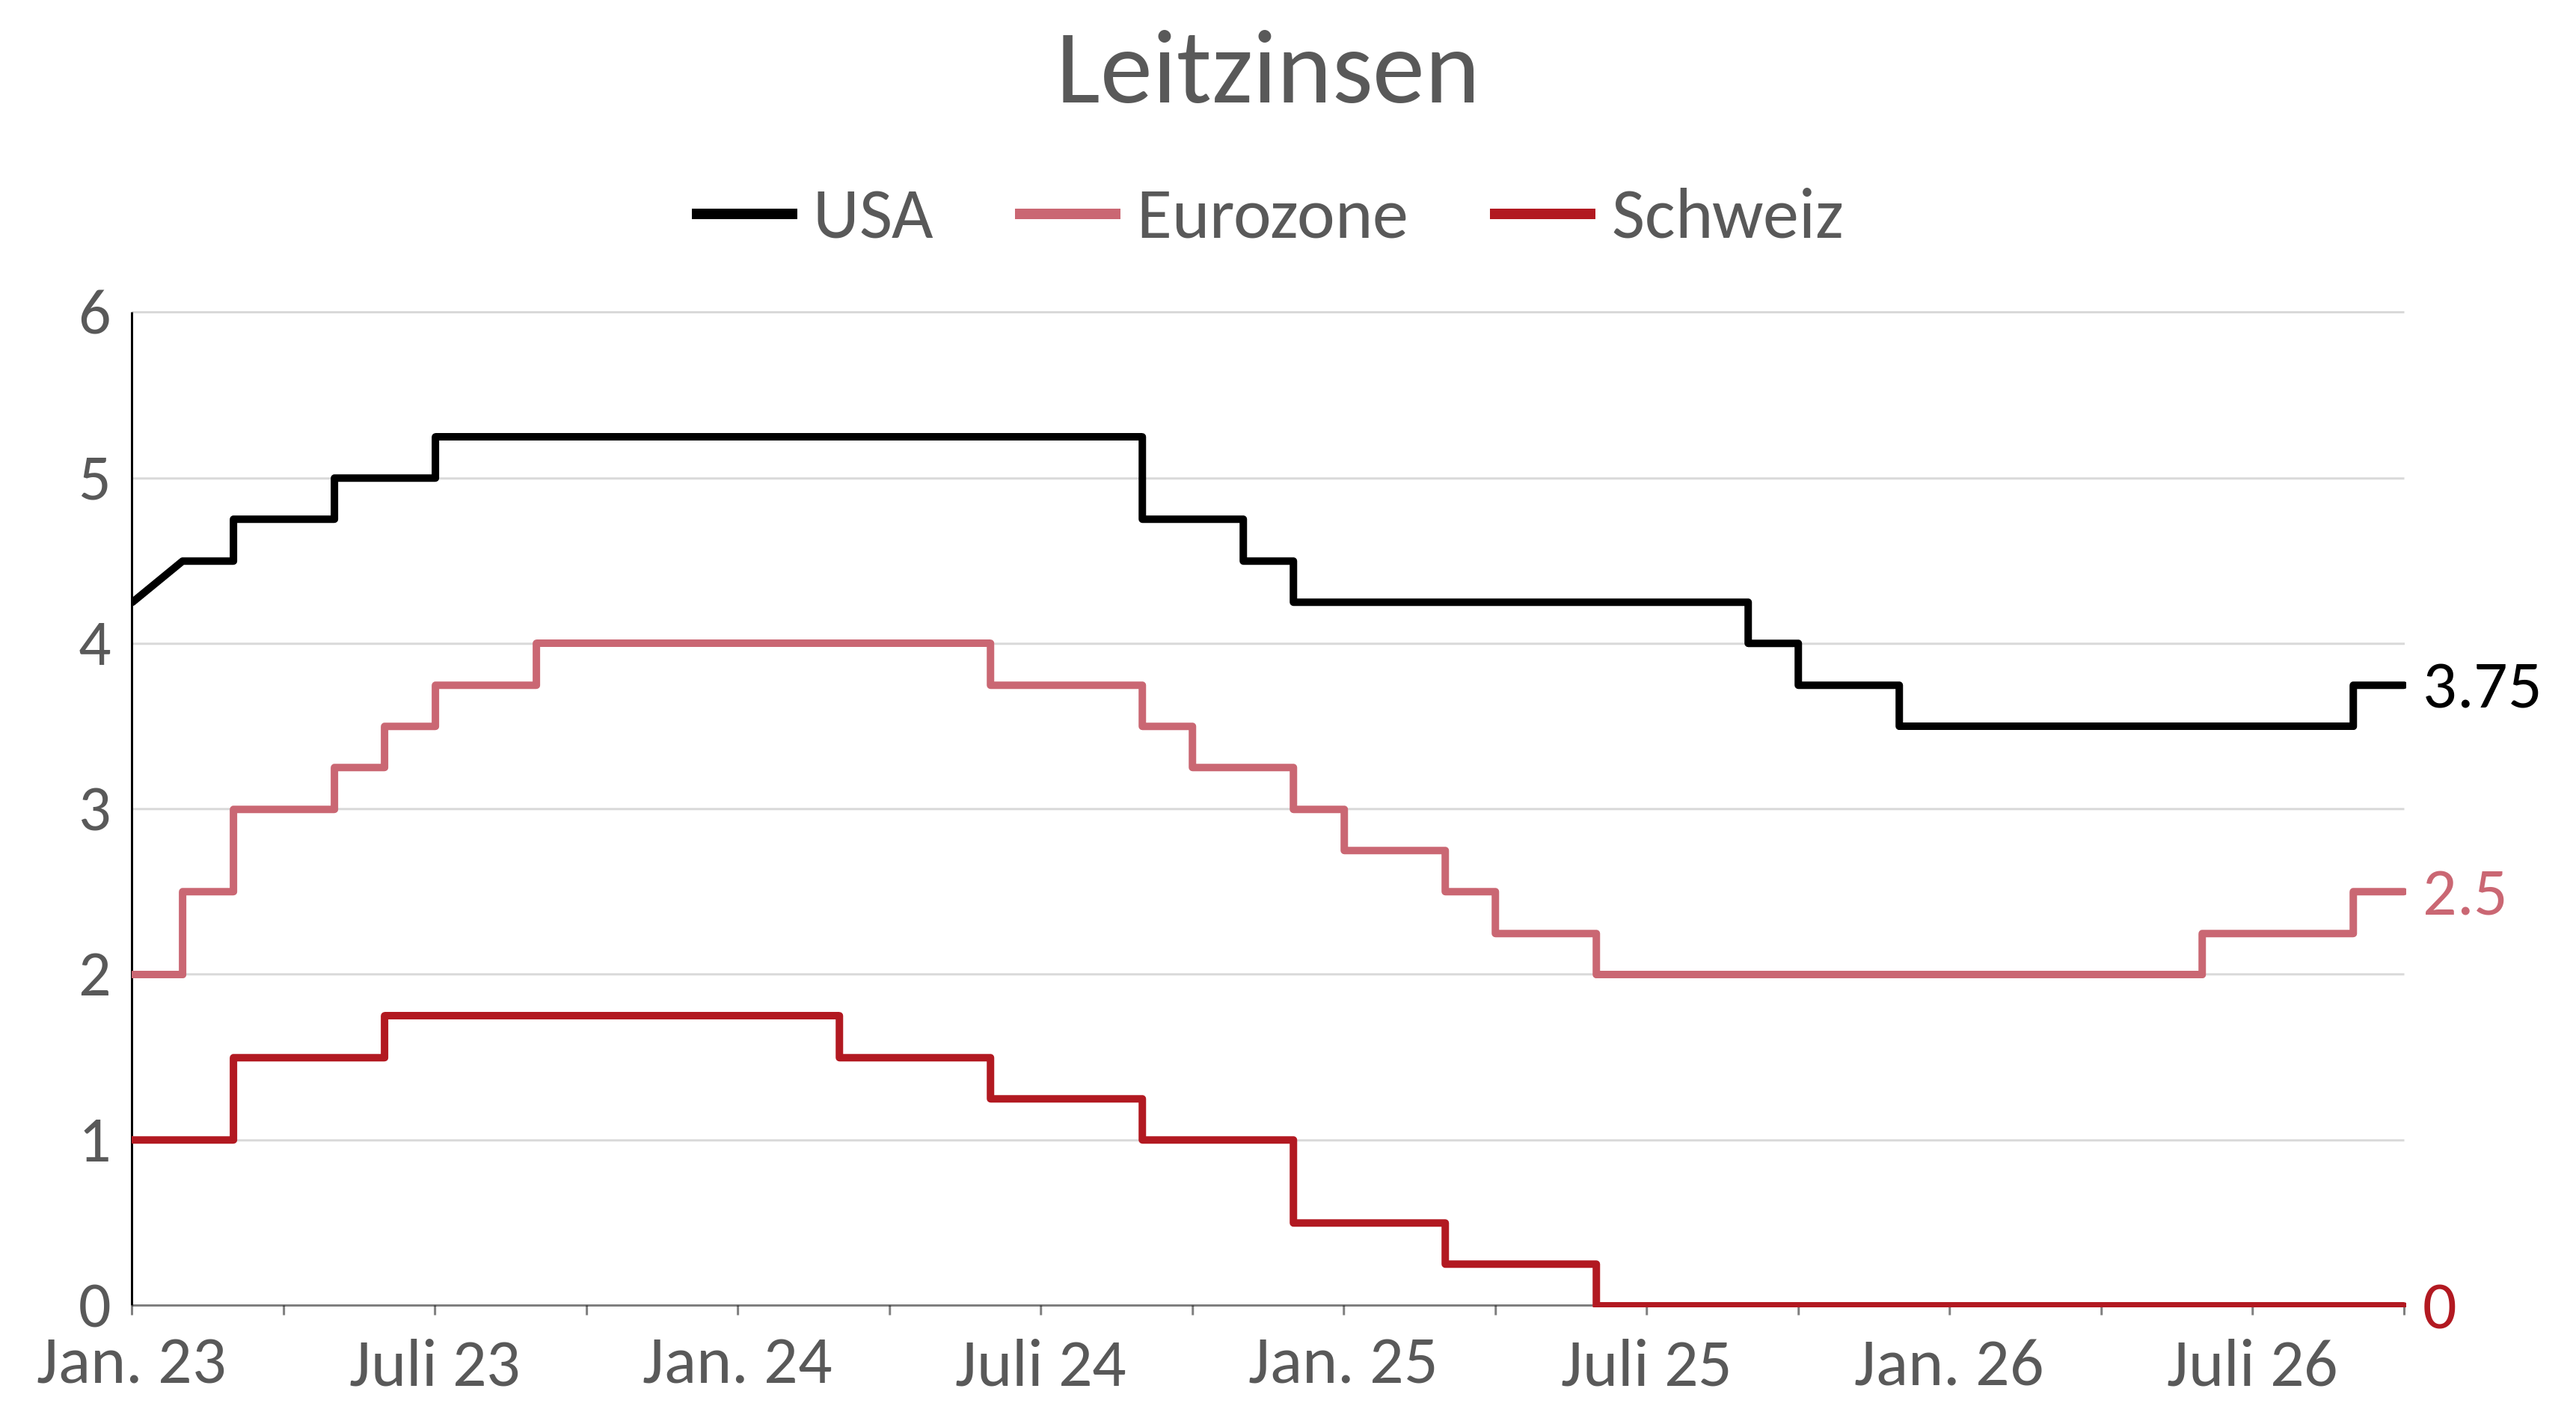
Die Lage in der Strasse von Hormus hat zu einem sprunghaften Anstieg der Energiepreise und insbesondere der Ölpreise geführt. Auch die Inflation zieht unter dem Einfluss der Energiepreise und der Spannungen in bestimmten Lieferketten wieder an und wird wahrscheinlich erst ab 2027 wieder nachlassen. Das weltweite Wachstum hält sich bislang wacker und liegt 2026 bei knapp 3.4 %; massive Investitionen in die KI gleichen den schwachen Konsum und die schleppende Beschäftigungslage aus. Das Wachstum in Europa bleibt verhalten und uneinheitlich: Spanien und Deutschland ziehen die Eurozone an, Italien stagniert und Frankreich entgeht, politisch gelähmt, nur knapp einer Rezession. Die Schweiz überrascht mit einem für 2026 erwarteten Wachstum von 1.9%. Die Zentralbanken straffen ihre Geldpolitik. Die Schweiz ist zu diesem Zeitpunkt eine der wenigen Ausnahmen. Doch die Fortsetzung der Nullzinspolitik ist weniger sicher als noch vor kurzem. Die von der Fed und der EZB geschaffene Zinsdifferenz würde es der SNB ermöglichen, ihren Zinssatz anzuheben, ohne den Druck auf den Schweizer Franken zu erhöhen.
Quelle: Bloomberg
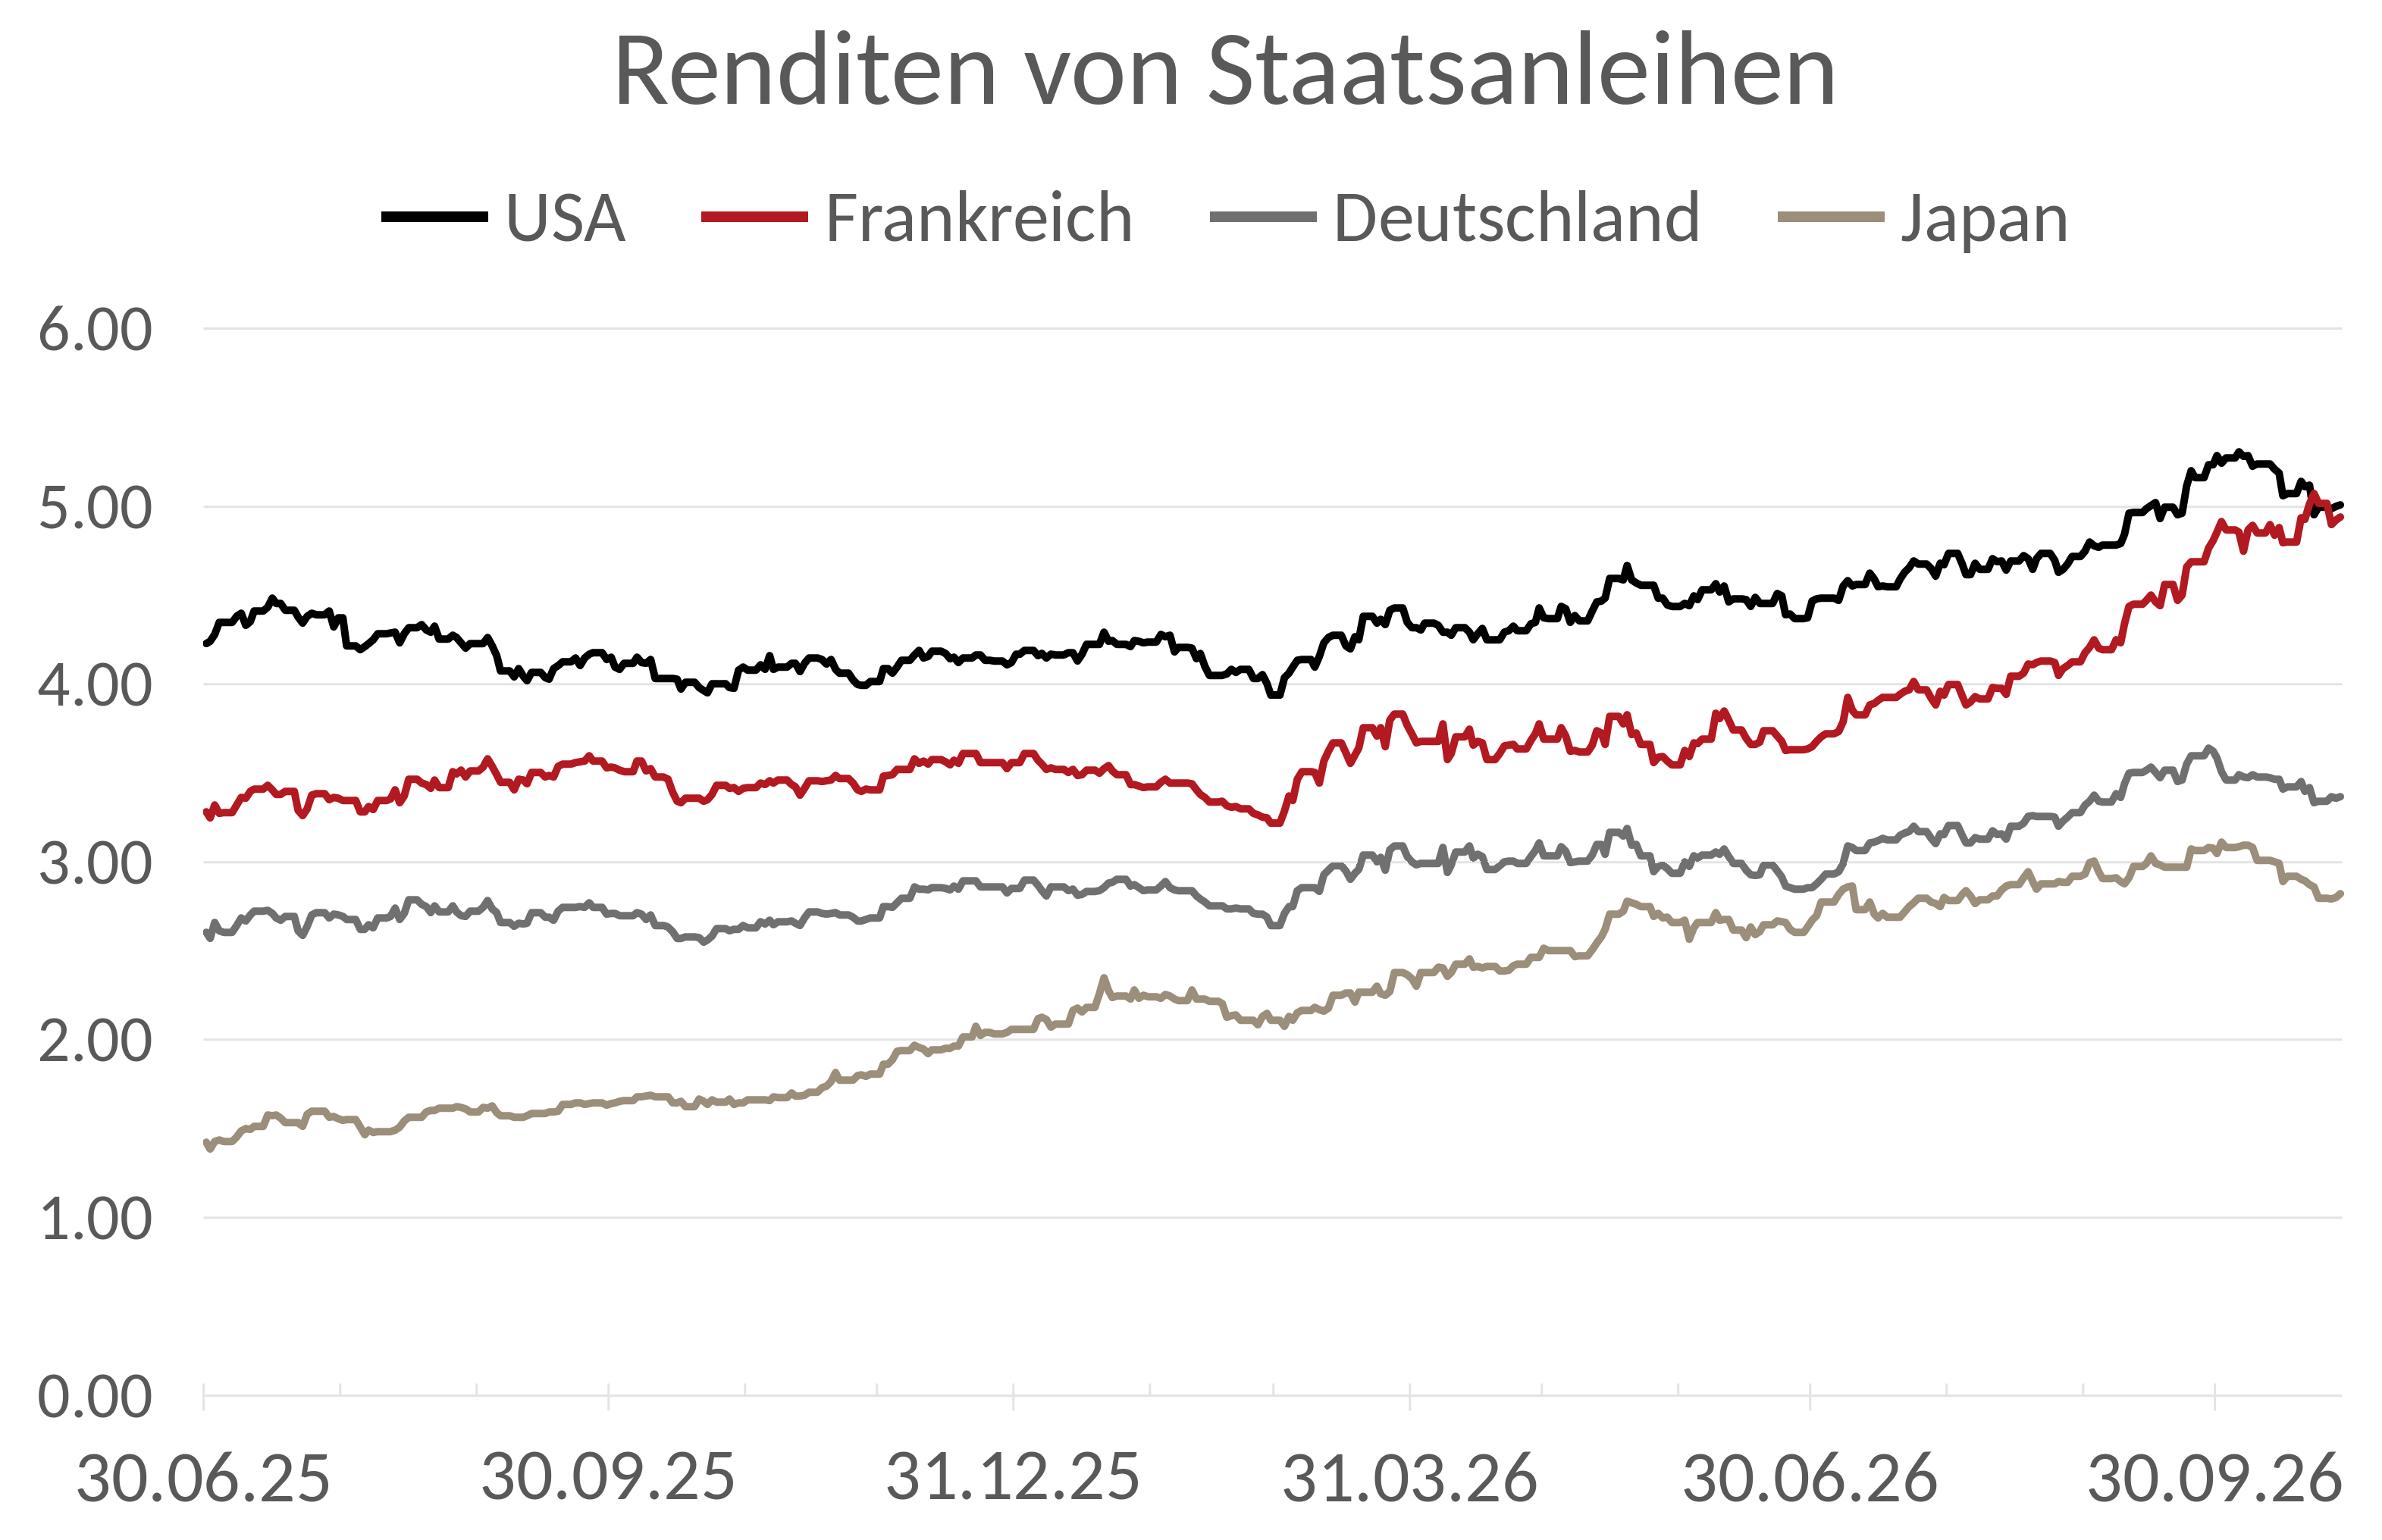
Die langfristigen Renditen sind seit Juli stark gestiegen, und alle Anleiheklassen verzeichnen Verluste, einschliesslich der in Schweizer Franken abgesicherten Varianten. Am stärksten ist die Entwicklung in den USA, wo die Rendite 10-jähriger Anleihen 5.3 % erreicht hat, sowie in Frankreich. Dies lässt sich auf den Ölpreis, die Defizite und vor allem auf das Rekordangebot an Emissionen der Hyperscaler zurückführen, die 40 % der Nettoemissionen im US-Investment-Grade-Segment ausmachen, gegenüber historisch 10 %. Frankreich ist doppelt betroffen: 60 % des Anstiegs seiner Rendite sind auf die weltweite Entwicklung zurückzuführen, 40 % auf die Ausweitung seines Kreditaufschlags. Der Spread zur Bund-Anleihe erreichte 160 Basispunkte (bp) – ein 20-Jahres-Rekord –, doch der CDS bei 37 bp liegt weiterhin weit entfernt von den 250 bp des Jahres 2011. Das eigentliche Alarmsignal sind die High-Yield-Anleihen mit schlechter Bonität (CCC), deren Refinanzierungskosten sich 14 % nähern, was das Risiko von Zahlungsausfällen und Ansteckungseffekten wieder aufleben lässt.
Quelle: Bloomberg
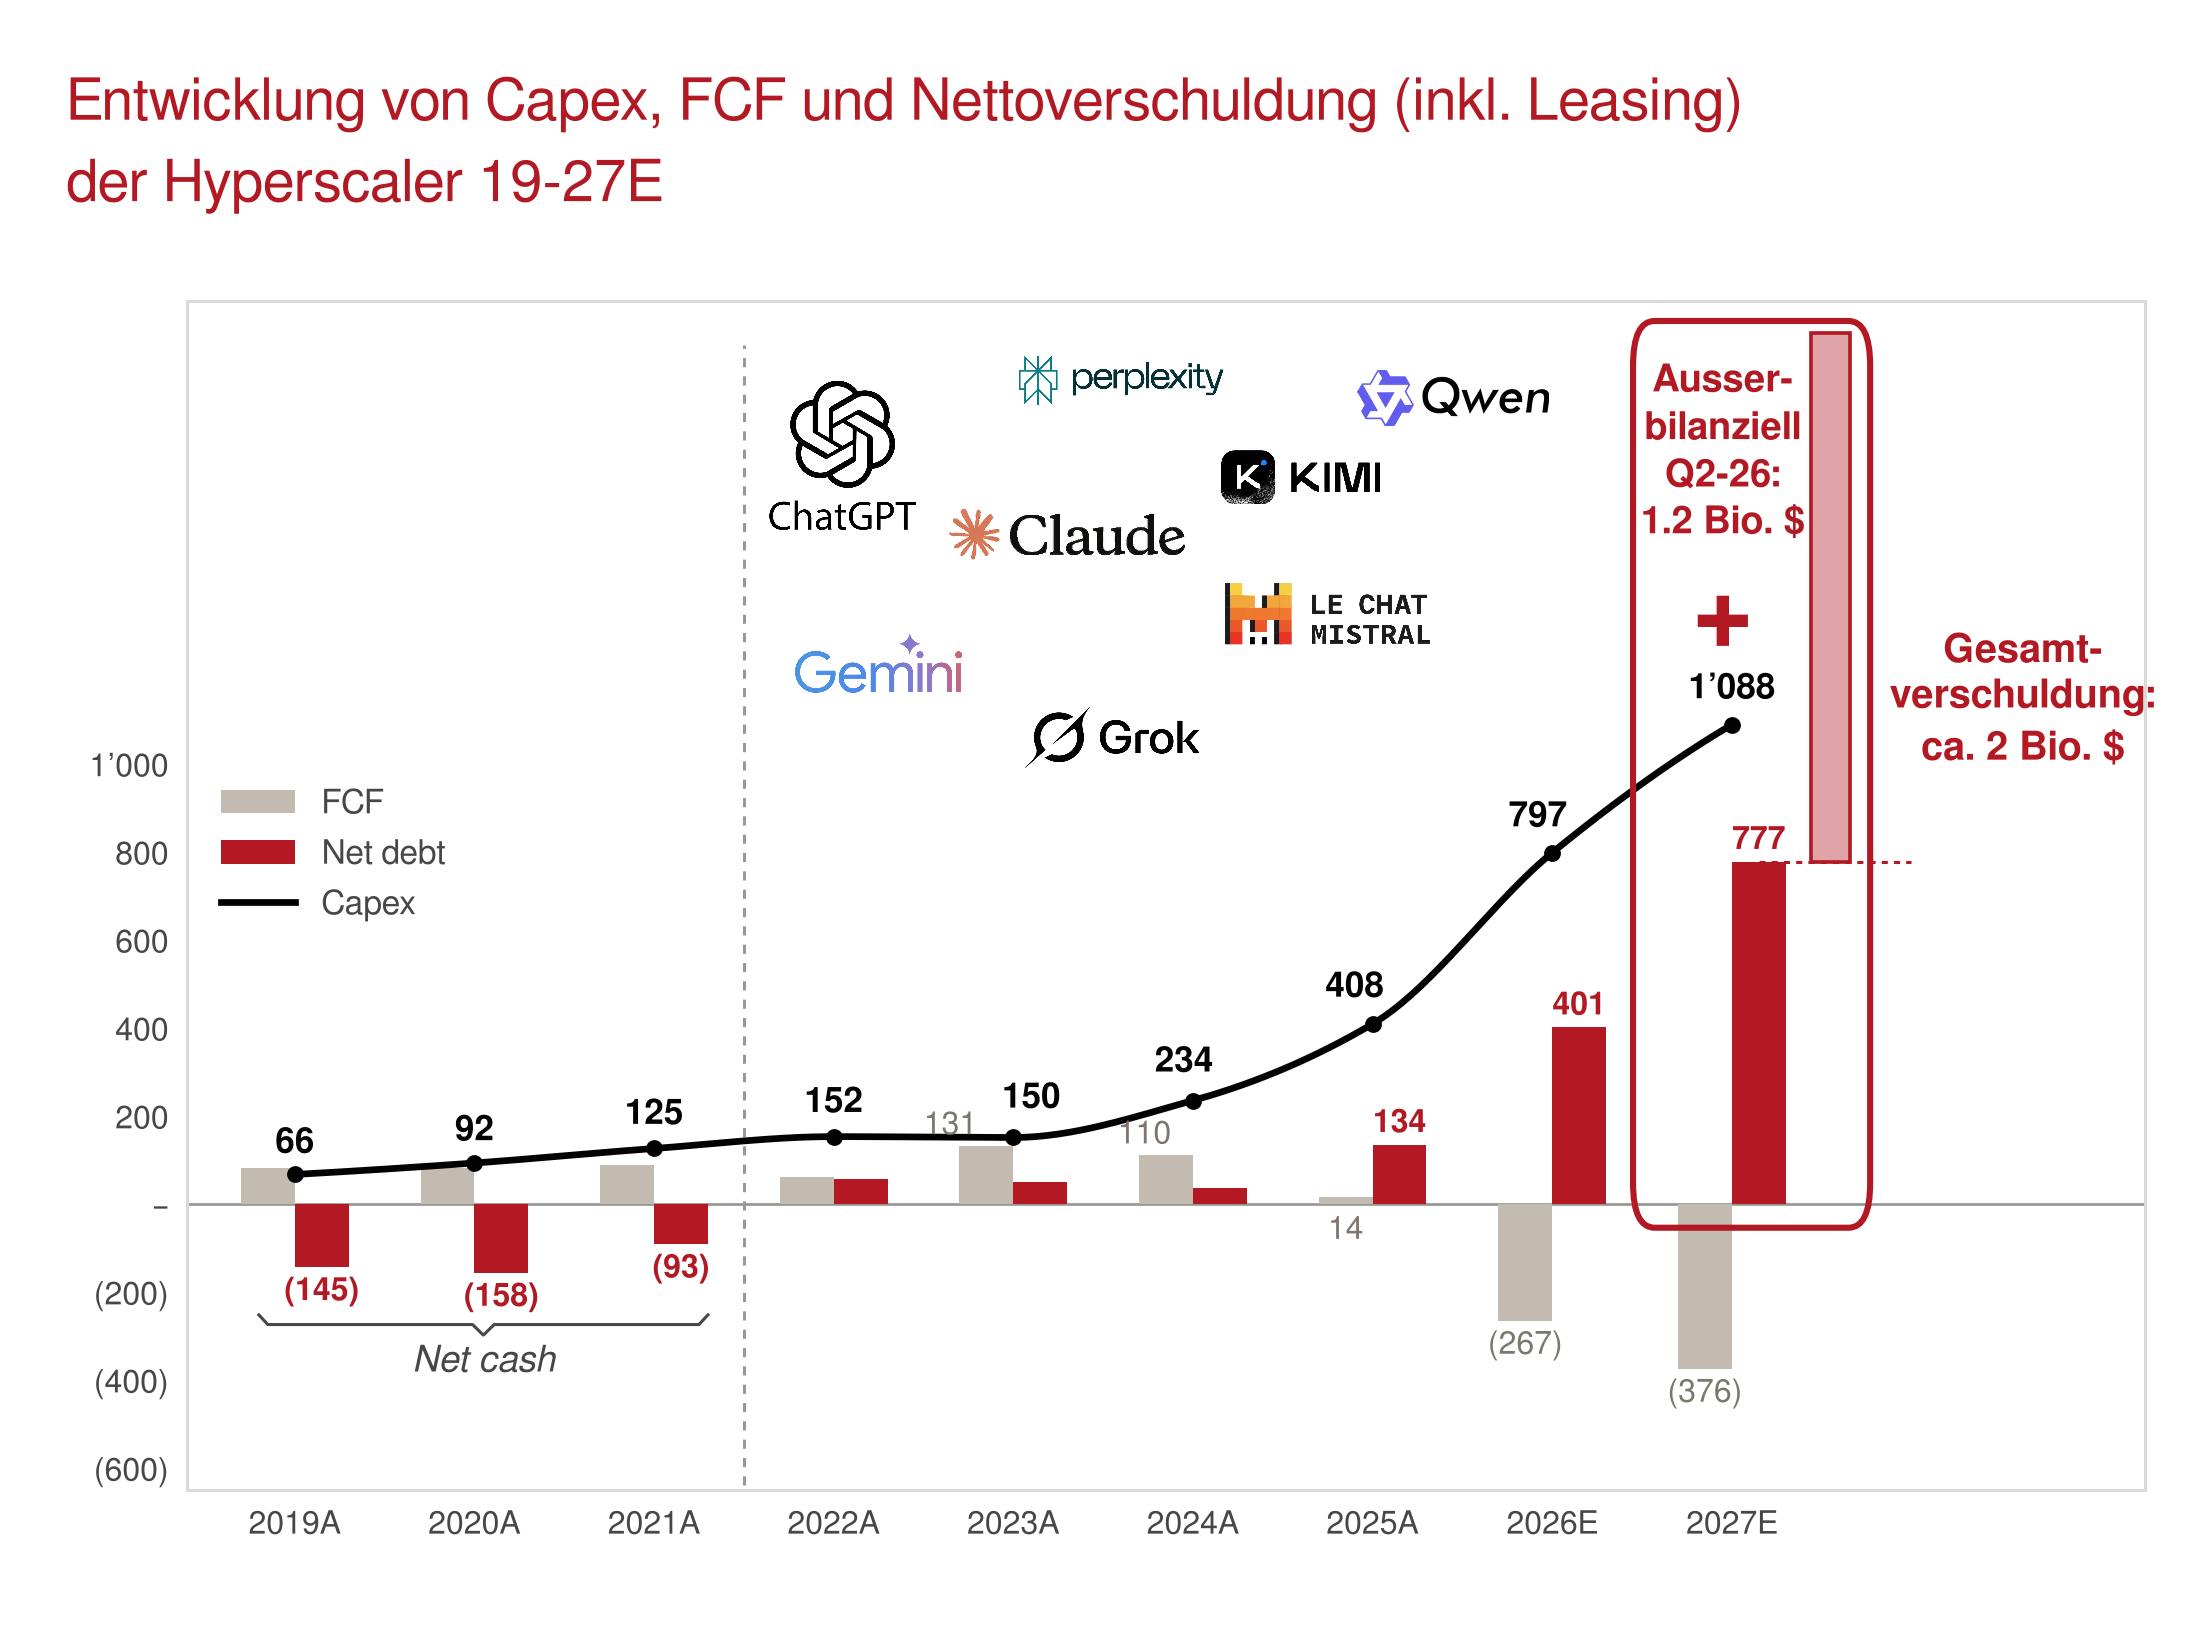
Die Indizes blieben im dritten Quartal stabil, doch die sektorale Streuung war weiterhin ausgeprägt. Der Ölpreisanstieg und die steigenden Zinsen kamen dem Energiesektor zugute und belasteten die Sektoren zyklische Konsumgüter, Immobilien und Versorger, während der US-Technologiesektor dank der Investitionen der Hyperscaler die Indizes weiterhin stützte. Die Gewinne stützten die Kurse: Die Prognosen für 2026 steigen in den USA (+30 %, angeführt vom Technologiesektor) sowie in Europa und der Schweiz, wenn auch in geringerem Masse. Die Schwellenmärkte profitieren vom Speicherchip-Zyklus in Korea. Die Bewertungen liegen jedoch über ihrem historischen Durchschnitt, insbesondere in den USA (KGV von 20 gegenüber 18), was das Aufwärtspotenzial begrenzt. Die grösste Schwachstelle ist die Finanzierung der KI: Die Hyperscaler, die lange Zeit über eine Netto-Liquidität verfügten, verschulden sich massiv und könnten für 2027 einen prognostizierten negativen freien Cashflow von USD 400 Mrd. ausweisen. Ausserdem würde ein weiterer Zinsanstieg ihre Bewertungen gefährden.
Quelle: Bloomberg
Die Fundamentaldaten bleiben solide, doch der Direktmarkt und der börsenkotierte Markt entwickeln sich unterschiedlich. Im Direktmarkt für Wohnimmobilien hat sich die Einwanderungsrate zwar normalisiert, doch dies hat die Nachfrage nicht geschwächt, da die Gesamtbevölkerung wächst und die durchschnittliche Haushaltsgrösse sinkt. Die Knappheit hält an, die Leerstandsquote ist auf dem tiefsten Stand seit 2010, während die Zahl der Baubewilligungen wieder steigt. Der Mietanstieg schwächt sich ab, was eine Normalisierung und keine Trendwende bedeutet. Im Gewerbebereich setzt sich die Polarisierung zwischen modernen, sehr begehrten Büroräumen und vernachlässigten Flächen in Randlagen fort. Das börsenkotierte Segment hat eine Korrektur erfahren: Die durchschnittliche Prämie der Fonds sank von 37.5 % Ende 2025 auf 27.6 % Ende September, bedingt durch die Aufgabe des Negativzinsszenarios, den Anstieg der Diskontsätze und zahlreiche Kapitalerhöhungen. Dieser Rückgang ist jedoch rein mechanischer Natur, da die Transaktionen weiterhin dynamisch verlaufen und die Renditen stabil bleiben.
Quelle: Bloomberg
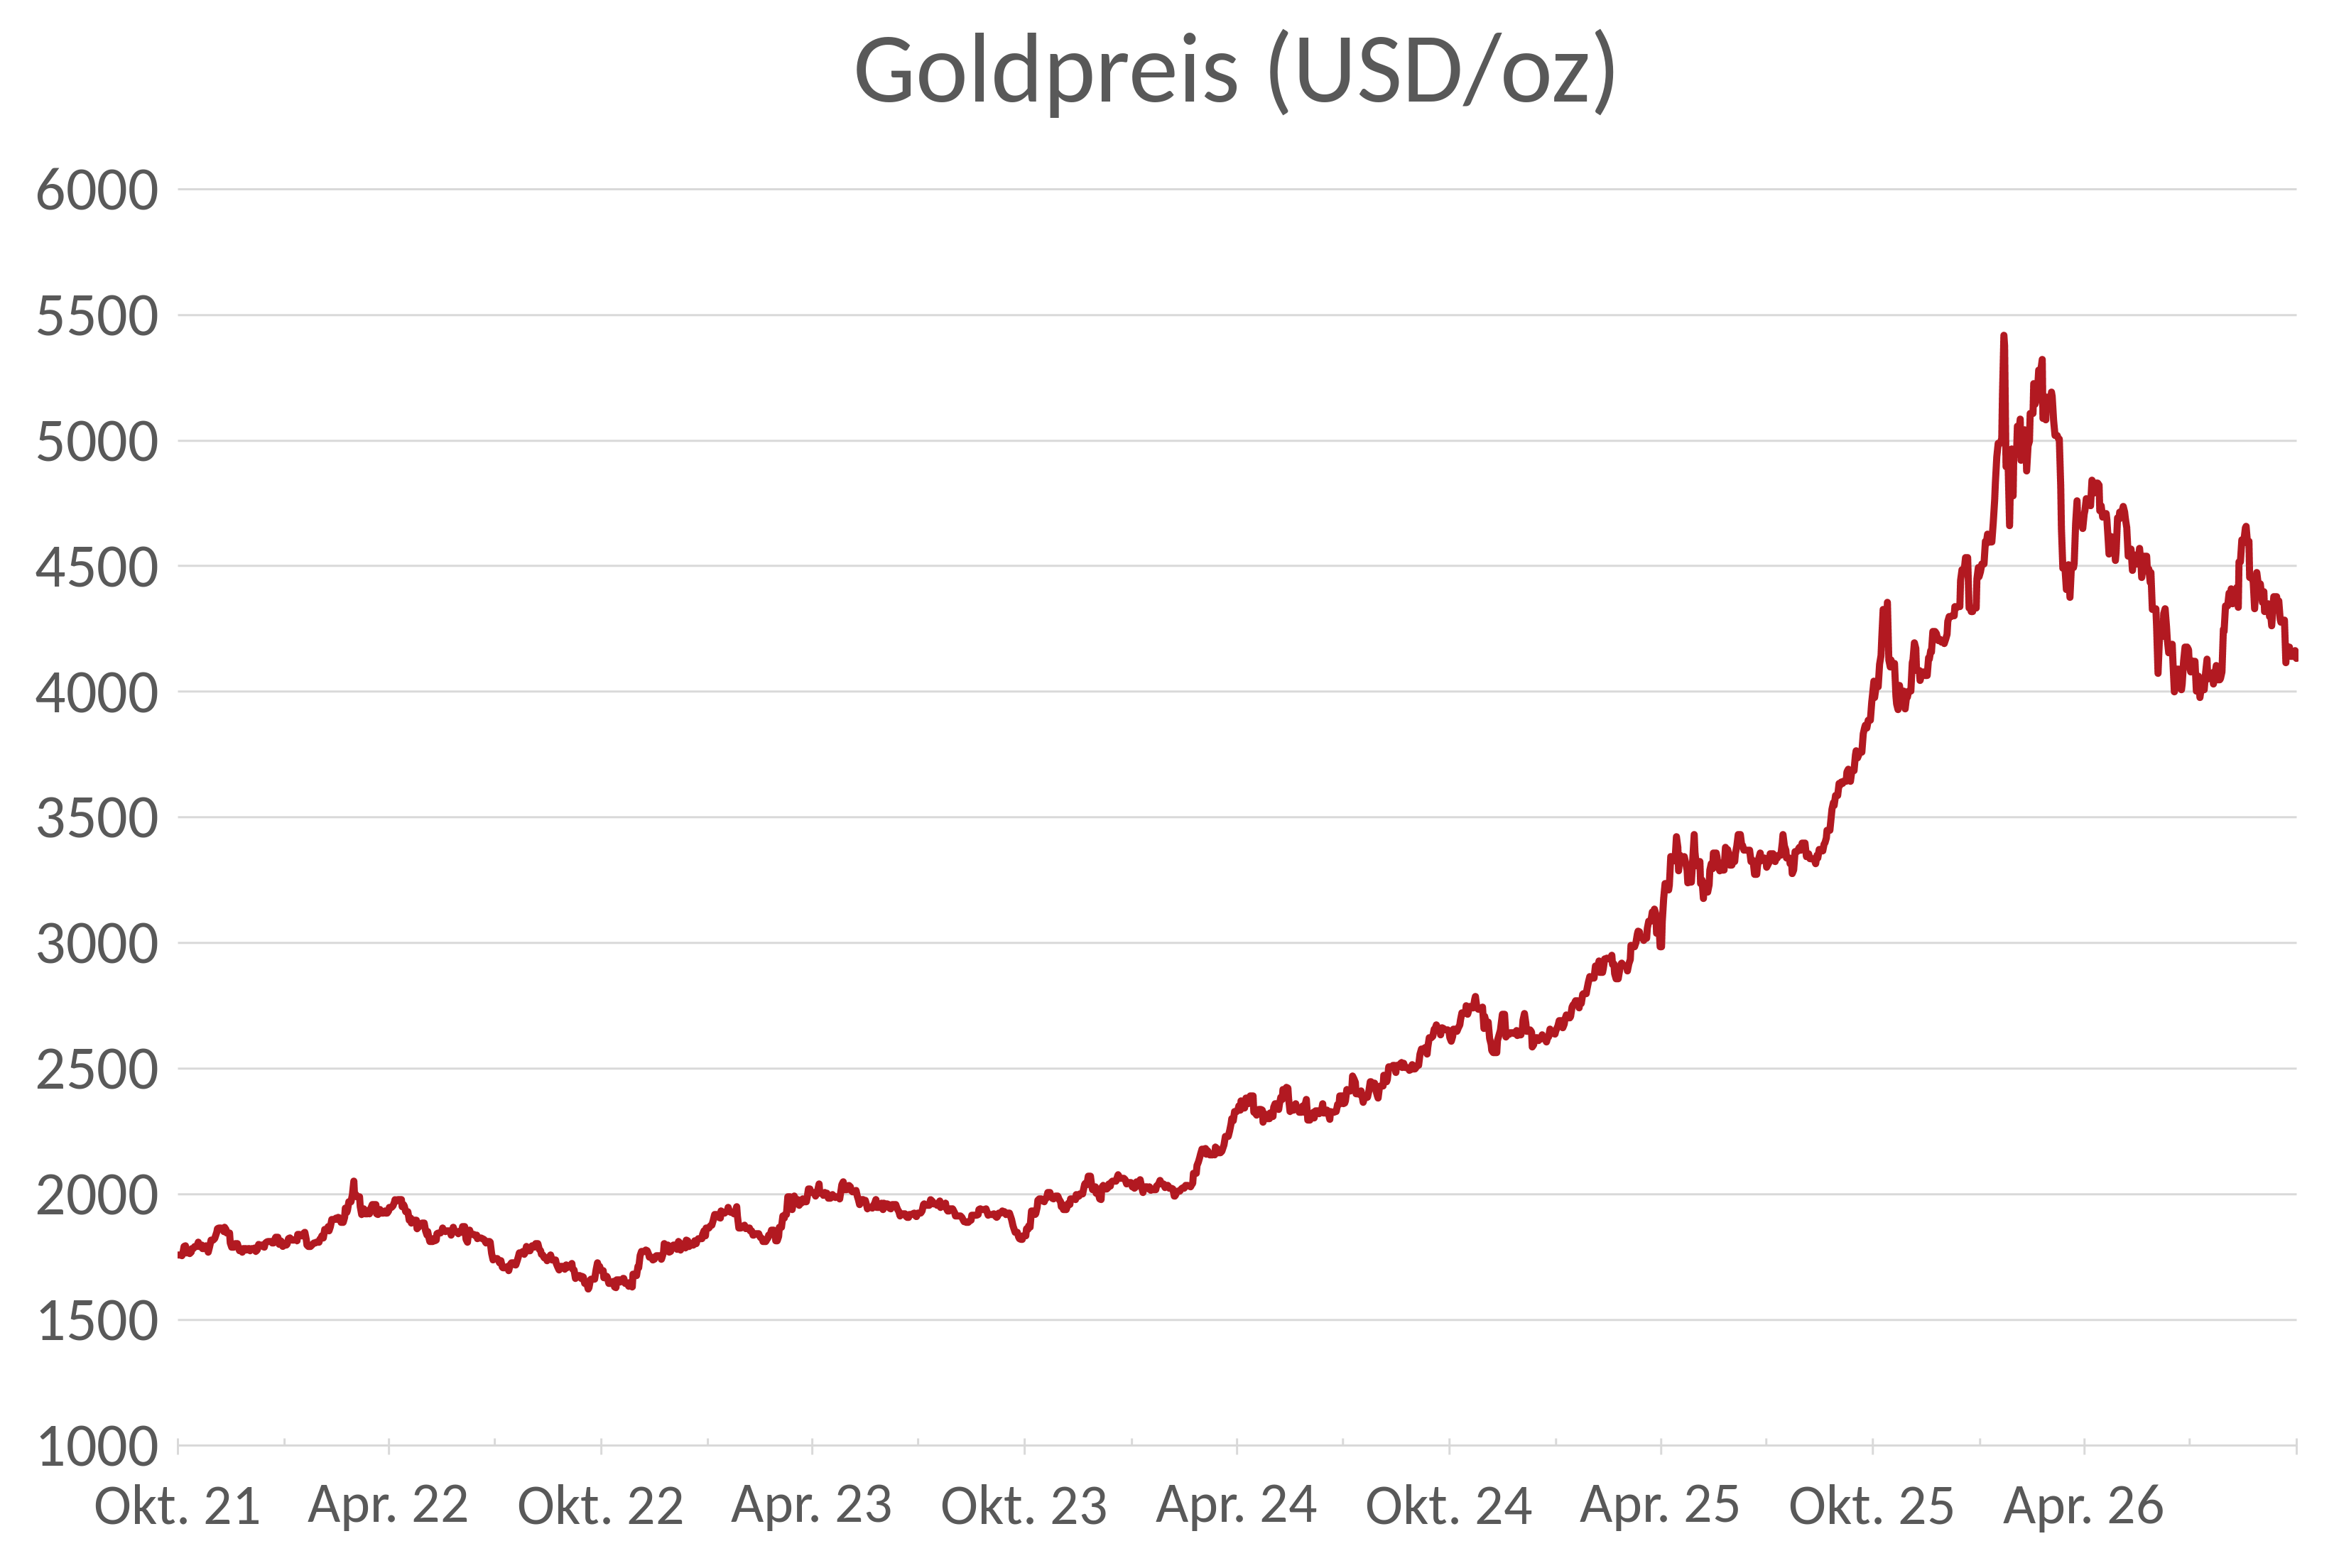
Nach einer Phase starker Schwankungen hat der Goldpreis wieder das Niveau vom Frühsommer erreicht. Zwar haben der Anstieg der Zinsen und des Dollars die Preise kurzfristig belastet, doch wurde diese Entwicklung durch technische Marktanpassungen verstärkt, die die Attraktivität des gelben Metalls nicht in Frage stellen. Tatsächlich reagiert Gold nicht automatisch auf Zinsentwicklungen: Es bleibt ein wichtiger sicherer Hafen, solange die Inflation anhält oder sich geopolitische Unsicherheiten verschärfen. Was das Erdöl betrifft, so wurde der Schock von Hormus weitgehend abgefedert, doch die Wiederaufnahme der Bombardierungen im September hat den Verkehr erneut eingeschränkt. Eine Spanne von 80–100 US-Dollar mittelfristig erscheint uns angemessen, wobei ein Barrelpreis, der dauerhaft über 100 US-Dollar liegt, unwahrscheinlich ist. Trotz der Zinserhöhungen bleiben die Kursprognosen für den Dollar und den Euro gegenüber dem Schweizer Franken bärisch. Diese Einschätzung wird sowohl von den Hedgefonds, die massiv verkaufen, als auch vom Markt geteilt, der sich mittels Put-Optionen gegen einen Kursverfall dieser Währungen gegenüber dem Franken absichert. Die Zinserhöhungen sind bereits in den Kursen eingepreist. Gleichzeitig stärkt die in der Schweiz sehr gut unter Kontrolle gehaltene Inflation die Rolle des Frankens als sicherer Hafen angesichts der Instabilität in den USA und Europa. Während der Dollar dank eines hohen Zinsgefälles eine gewisse Attraktivität behält, ist der EUR/CHF-Kurs deutlich weniger gestützt. Ein Rückgang beider Währungspaare ist daher für das kommende Quartal wahrscheinlich, was bestätigt, dass der Schweizer Franken nach wie vor der sichere Hafen schlechthin ist.
Quelle: Bloomberg
Dieses Dokument dient ausschliesslich zu Informationszwecken. Die Daten stammen aus verlässlichen und aktuellen Quellen. Für die Vollständigkeit und Richtigkeit der Angaben wird jedoch keine Gewähr geleistet. Finanzmärkte und Finanzprodukte unterliegen naturgemäss hohen Verlustrisiken, die sich als nicht vereinbar mit der Risikotoleranz des Lesers erweisen können. Aus dem allenfalls in diesem Dokument aufgeführten bisherigen Leistungsausweis kann nicht auf die zukünftige Performance geschlossen werden. Dieses Dokument stellt keine Empfehlung und kein Angebot zum Kauf oder Verkauf von Wertpapieren oder anderen Finanzprodukten für den Leser dar, und es können daher in keinem Fall Haftpflichtansprüche für die Bank daraus abgeleitet werden. Die Bank behält sich gegebenenfalls das Recht vor, von den Empfehlungen in diesem Dokument abzuweichen, insbesondere im Rahmen der Vermögensverwaltungsmandate für ihre Kunden und bei der Verwaltung von bestimmten kollektiven Anlagen. Die Bank ist eine Schweizer Bank, die der Aufsicht und Regulierung der Eidgenössischen Finanzmarktaufsicht (FINMA) untersteht. Sie verfügt nicht über die Bewilligung einer ausländischen Aufsichtsbehörde und wird auch von keiner solchen beaufsichtigt. Folglich können der Vertrieb dieses Dokumentes ausserhalb der Schweiz sowie der Verkauf von bestimmten Produkten an Anleger mit Wohnsitz ausserhalb der Schweiz gewissen Beschränkungen oder Verboten gemäss ausländischem Recht unterliegen. Es obliegt dem Leser, sich diesbezüglich über seinen Status zu informieren und die ihn betreffenden Gesetze und Vorschriften einzuhalten. Wir empfehlen Ihnen, sich an ausgewiesene Spezialisten in der Rechts-, Finanz- und Steuerberatung zu wenden, um Ihre Position im Verhältnis zum Inhalt dieser Publikation abzuklären.
Die Bank Bonhôte heisst Sie herzlich willkommen und stellt Ihnen Ihre Finanz-Experten gerne zur Verfügung.
Die Bank Bonhôte heisst Sie herzlich willkommen und stellt Ihnen Ihre Finanz-Experten gerne zur Verfügung.
Die Bank Bonhôte heisst Sie herzlich willkommen und stellt Ihnen Ihre Finanz-Experten gerne zur Verfügung.
Die Bank Bonhôte heisst Sie herzlich willkommen und stellt Ihnen Ihre Finanz-Experten gerne zur Verfügung.
Die Bank Bonhôte heisst Sie herzlich willkommen und stellt Ihnen Ihre Finanz-Experten gerne zur Verfügung.