L’actualité économique et financière vous intéresse ?
La banque Bonhôte est heureuse de vous accueillir et de mettre à votre disposition ses experts en matière d’actualité financière.



Actions (monnaie locale) | 30.09.2026 | Performance T3 2026 | Performance 2026 |
|---|---|---|---|
Suisse SPI | 19'612 | -2.02% | 7.64% |
Europe STXE 600 | 635 | 7.03% | 7.03% |
USA grandes cap. S&P 500 Index | 7'652 | 2.30% | 12.73% |
USA petites cap. RUSSELL 2000 | 2'797 | -7.19% | 13.87% |
Japon TOPIX | 4'109 | 3.80% | 23.09% |
Monde MSCI ACWI Index | 1'135 | 1.70% | 13.40% |
Emergents MSCI Emerging index | 1'705 | -0.25% | 23.70% |
Taux des Emprunts Etats - 10 ans | 30.09.2026 | Evolution T3 2026 | Evolution 2026 |
Suisse | 0.5820 | 0.29 | 0.26 |
Allemagne | 3.5860 | 0.73 | 0.73 |
USA | 5.2849 | 0.82 | 1.12 |
Devises | 30.09.2026 | Evolution T3 2026 | Evolution 2026 |
USD-CHF | 0.8358 | 3.39% | 5.45% |
EUR-CHF | 0.9469 | 2.56% | 1.74% |
GBP-CHF | 1.1087 | 3.42% | 3.82% |
| EUR-USD | 1.1330 | -0.81% | -3.54% |
Immobilier | 30.09.2026 | Performance T3 2026 | Performance 2026 |
SXI Real Estate Funds | 583 | -3.78% | -2.97% |
Métaux précieux | 30.09.2026 | Evolution T3 2026 | Evolution année 2026 |
Or ($/oz) | 4'157 | 3.73% | -3.75% |
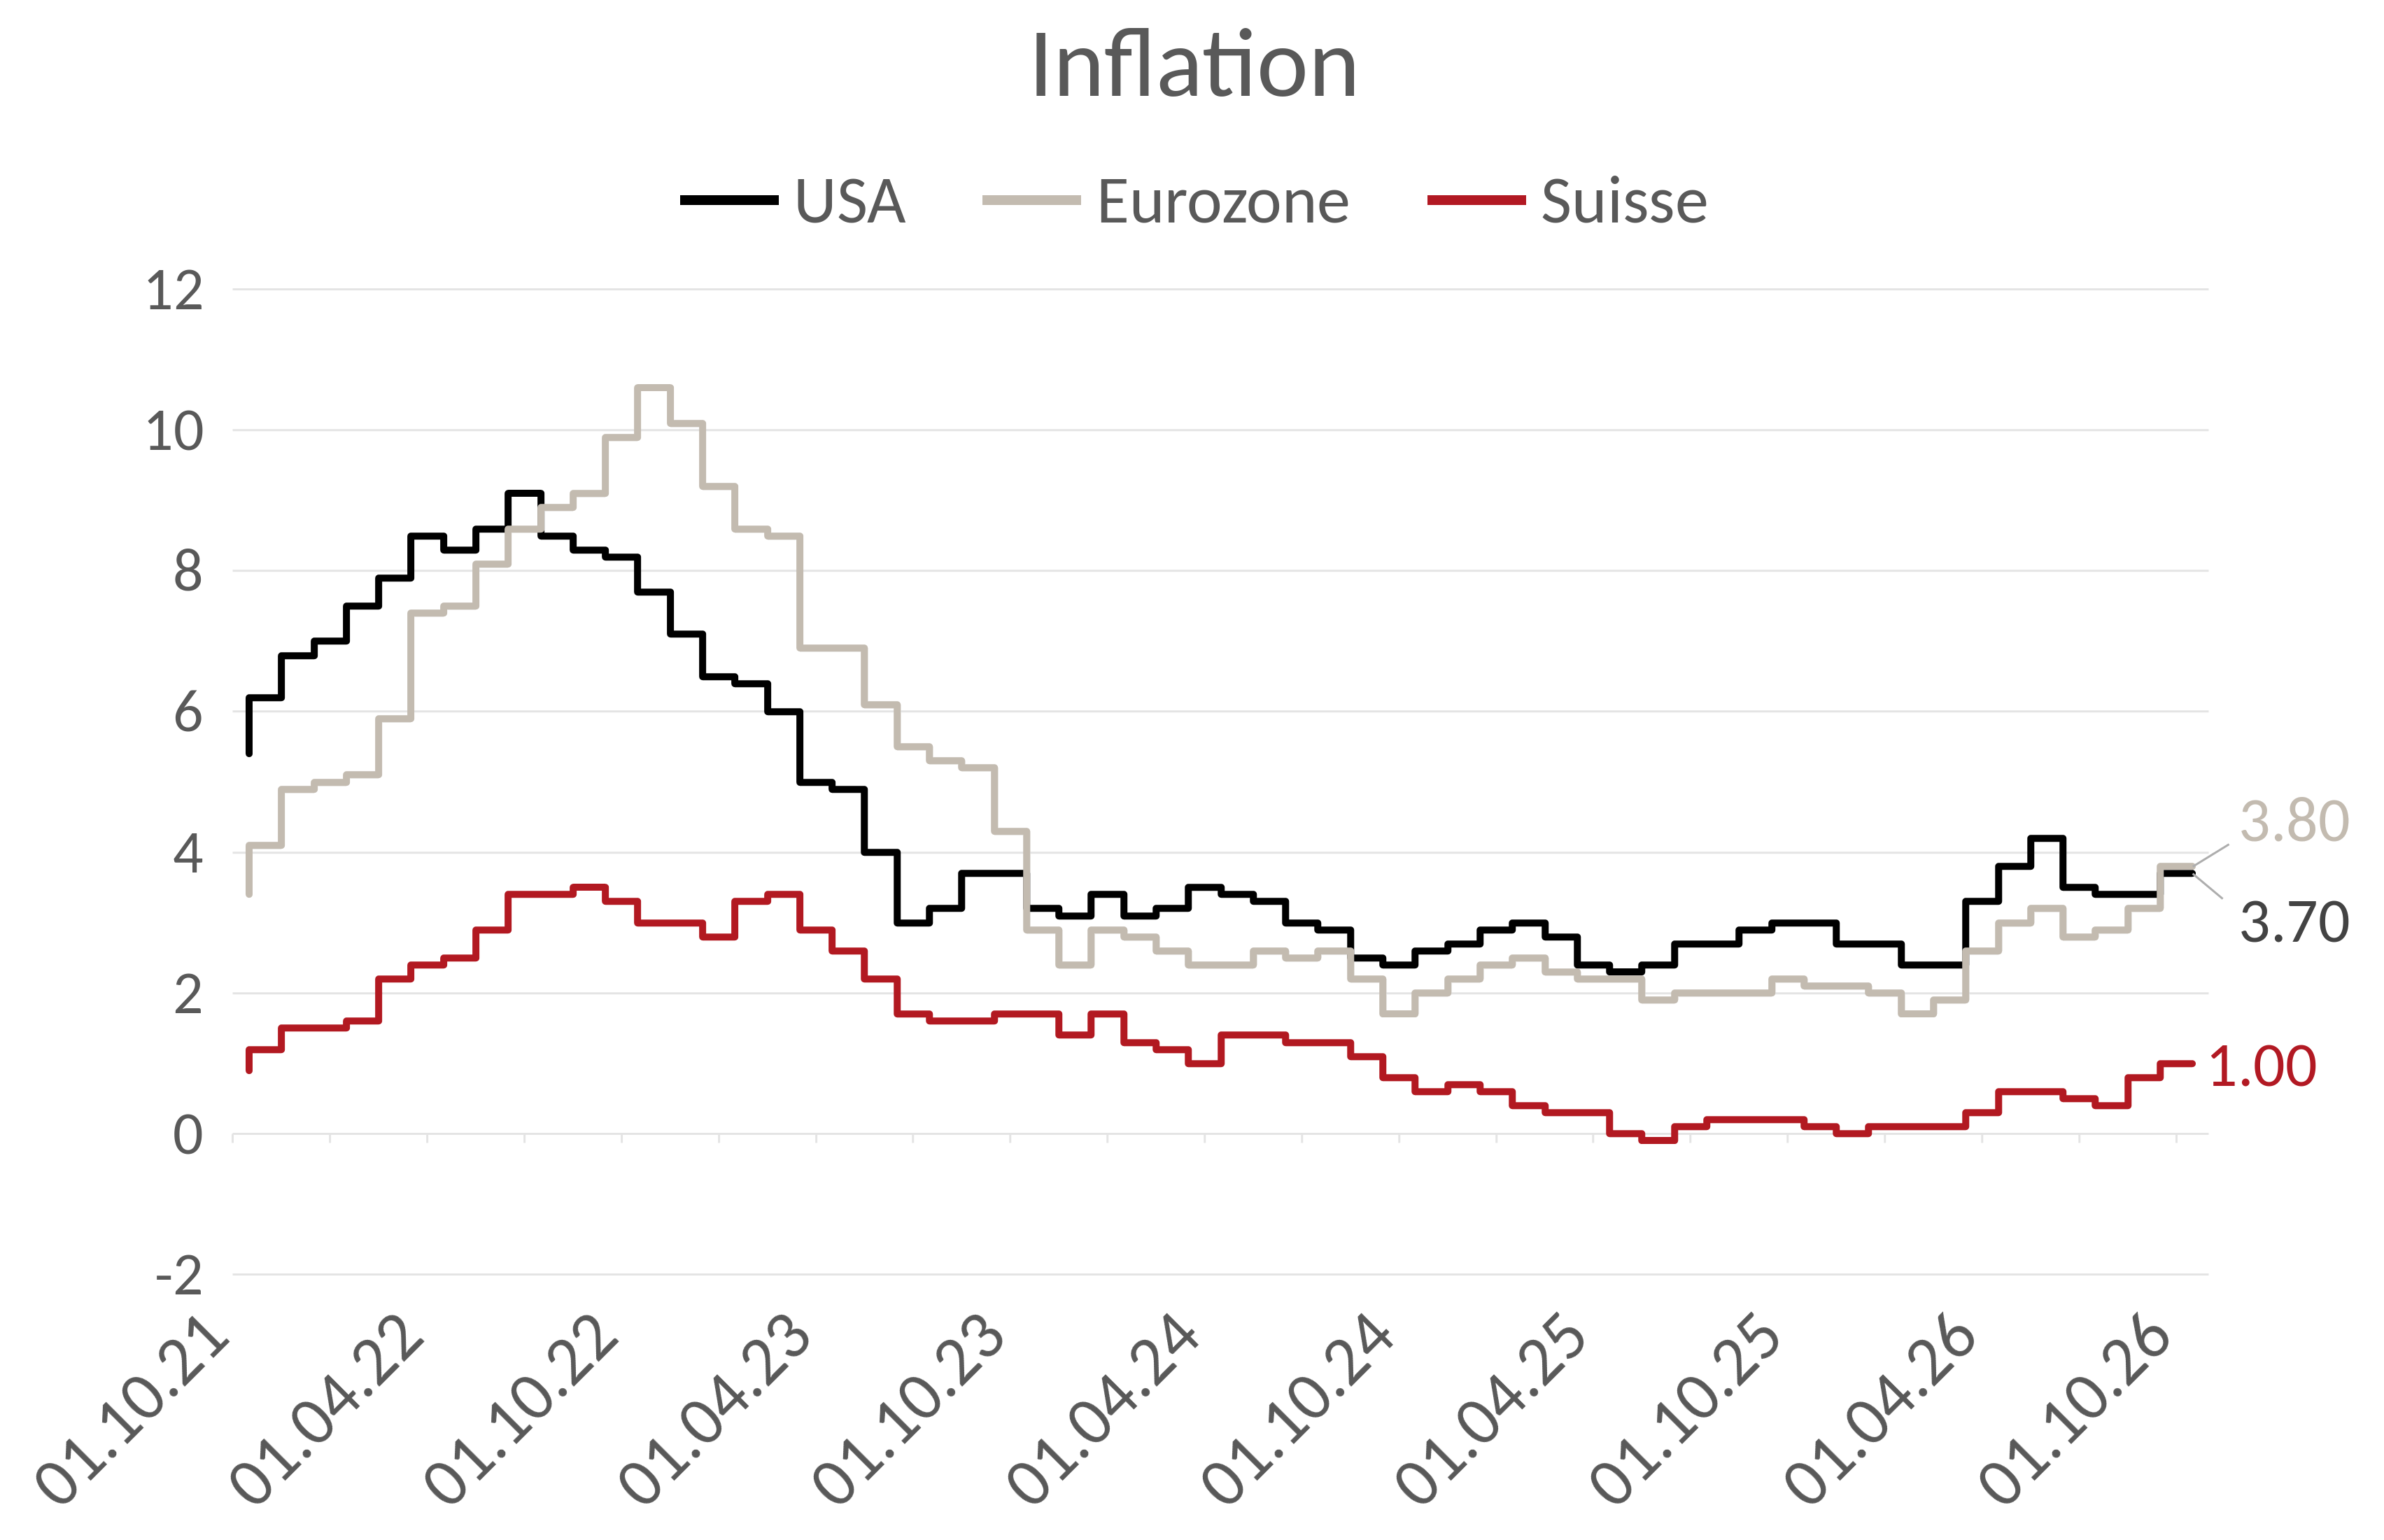
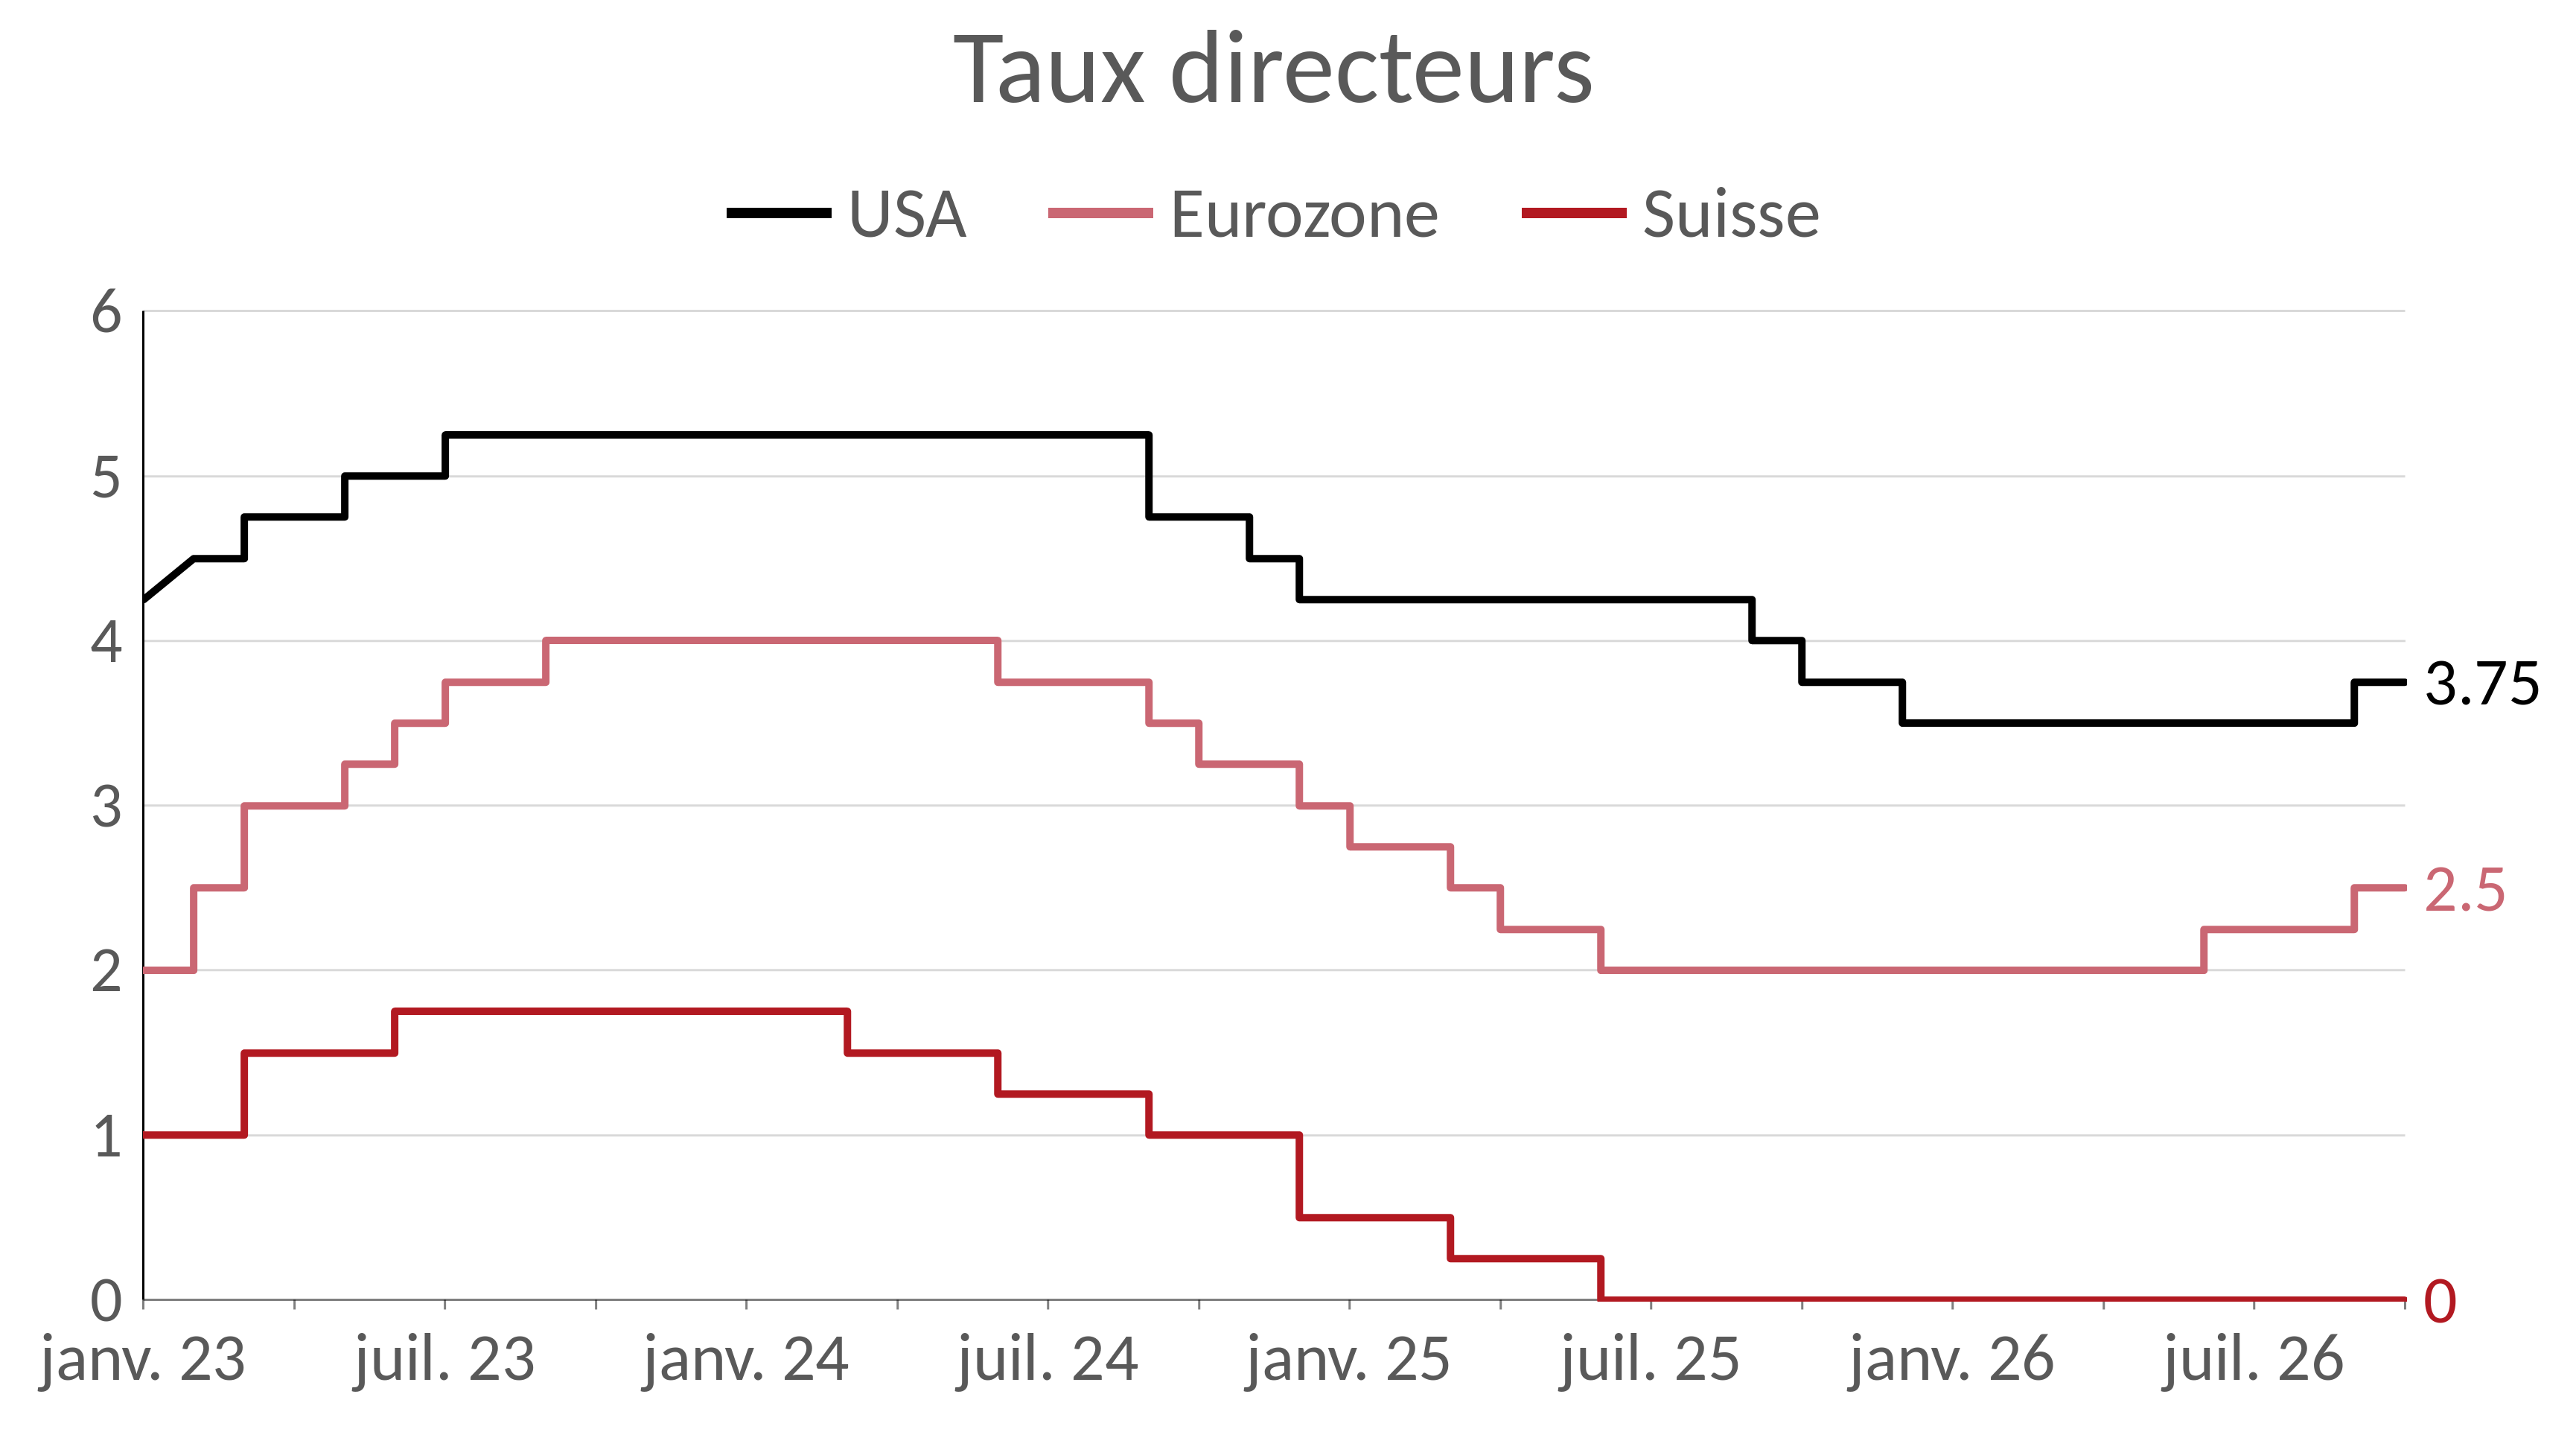
La situation dans le détroit d’Ormuz a entraîné une flambée des cours de l’énergie et en particulier du pétrole. L’inflation elle aussi réaccélère sous l’effet de l’énergie et des tensions dans certaines chaînes d’approvisionnement, et ne refluera probablement qu’à partir de 2027. La croissance mondiale résiste jusqu’ici, à un peu moins de 3.4% en 2026, les investissements massifs dans l’IA compensant une consommation et un emploi atones. La croissance européenne reste molle et hétérogène : l’Espagne et l’Allemagne tirent la zone, l’Italie plafonne et la France évite de peu la récession, paralysée politiquement. La Suisse surprend, avec 1.9% de croissance attendue pour 2026. Les banques centrales durcissent leur politique monétaire. La Suisse est à ce stade une des rares exceptions. Mais la poursuite de la politique de taux zéro est moins certaine qu’il y a encore peu de temps. Le différentiel de taux créé par la Fed et la BCE permettrait à la BNS de relever son taux sans augmenter la pression sur le franc suisse.
Source : Bloomberg
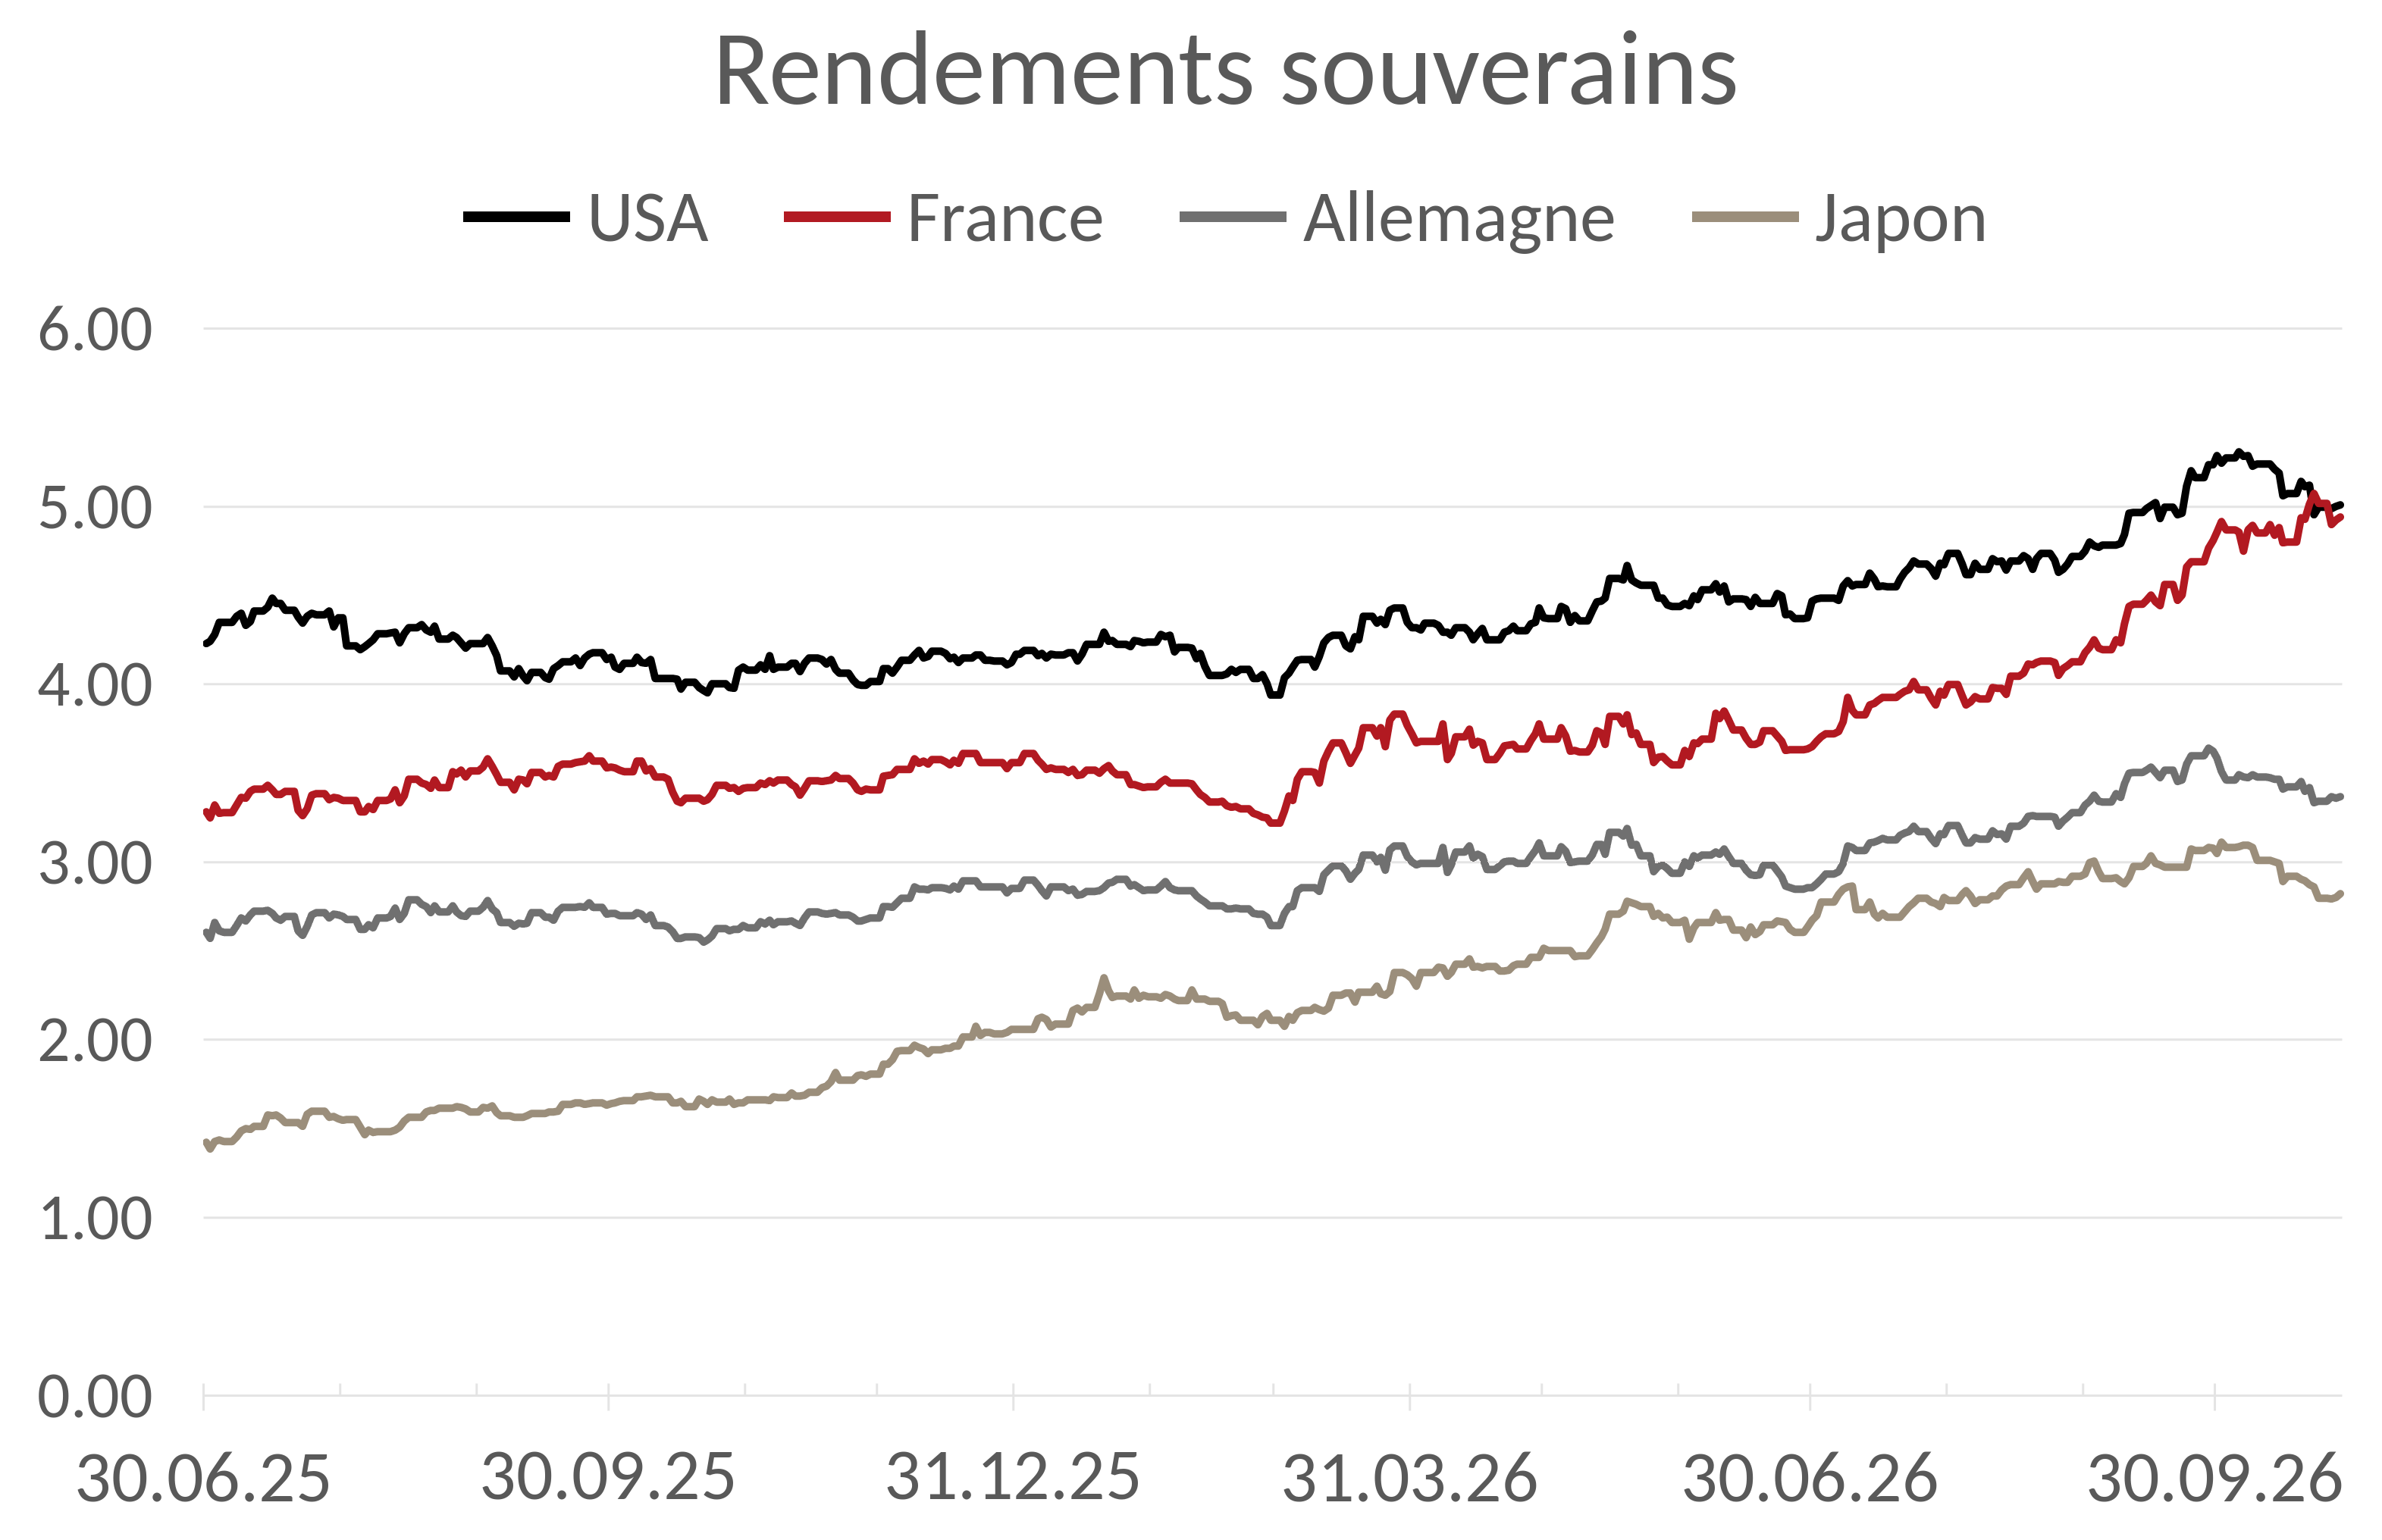
Les rendements longs ont fortement progressé depuis juillet, et toutes les classes d’obligations affichent des pertes, y compris en version couverte en franc suisse. Le mouvement est le plus marqué aux
États-Unis, où le 10 ans atteint 5.3%, et en France. Il s’explique par le pétrole, les déficits et surtout l’offre record d’émissions des hyperscalers, qui représentent 40% des émissions nettes d’investment grade américain, contre 10% historiquement.
La France subit une double peine : 60% de la hausse de son rendement vient du mouvement mondial, 40% de l’élargissement de sa prime de crédit. L’écart avec le Bund a atteint
160 points de base (pb), un record en 20 ans, mais le CDS à 37 pb reste très loin des 250 pb de 2011. Le véritable signal d’alerte est le high yield de mauvaise qualité (CCC), dont le coût de refinancement approche 14%, ce qui ravive le risque de défauts et de contagion.
Source : Bloomberg
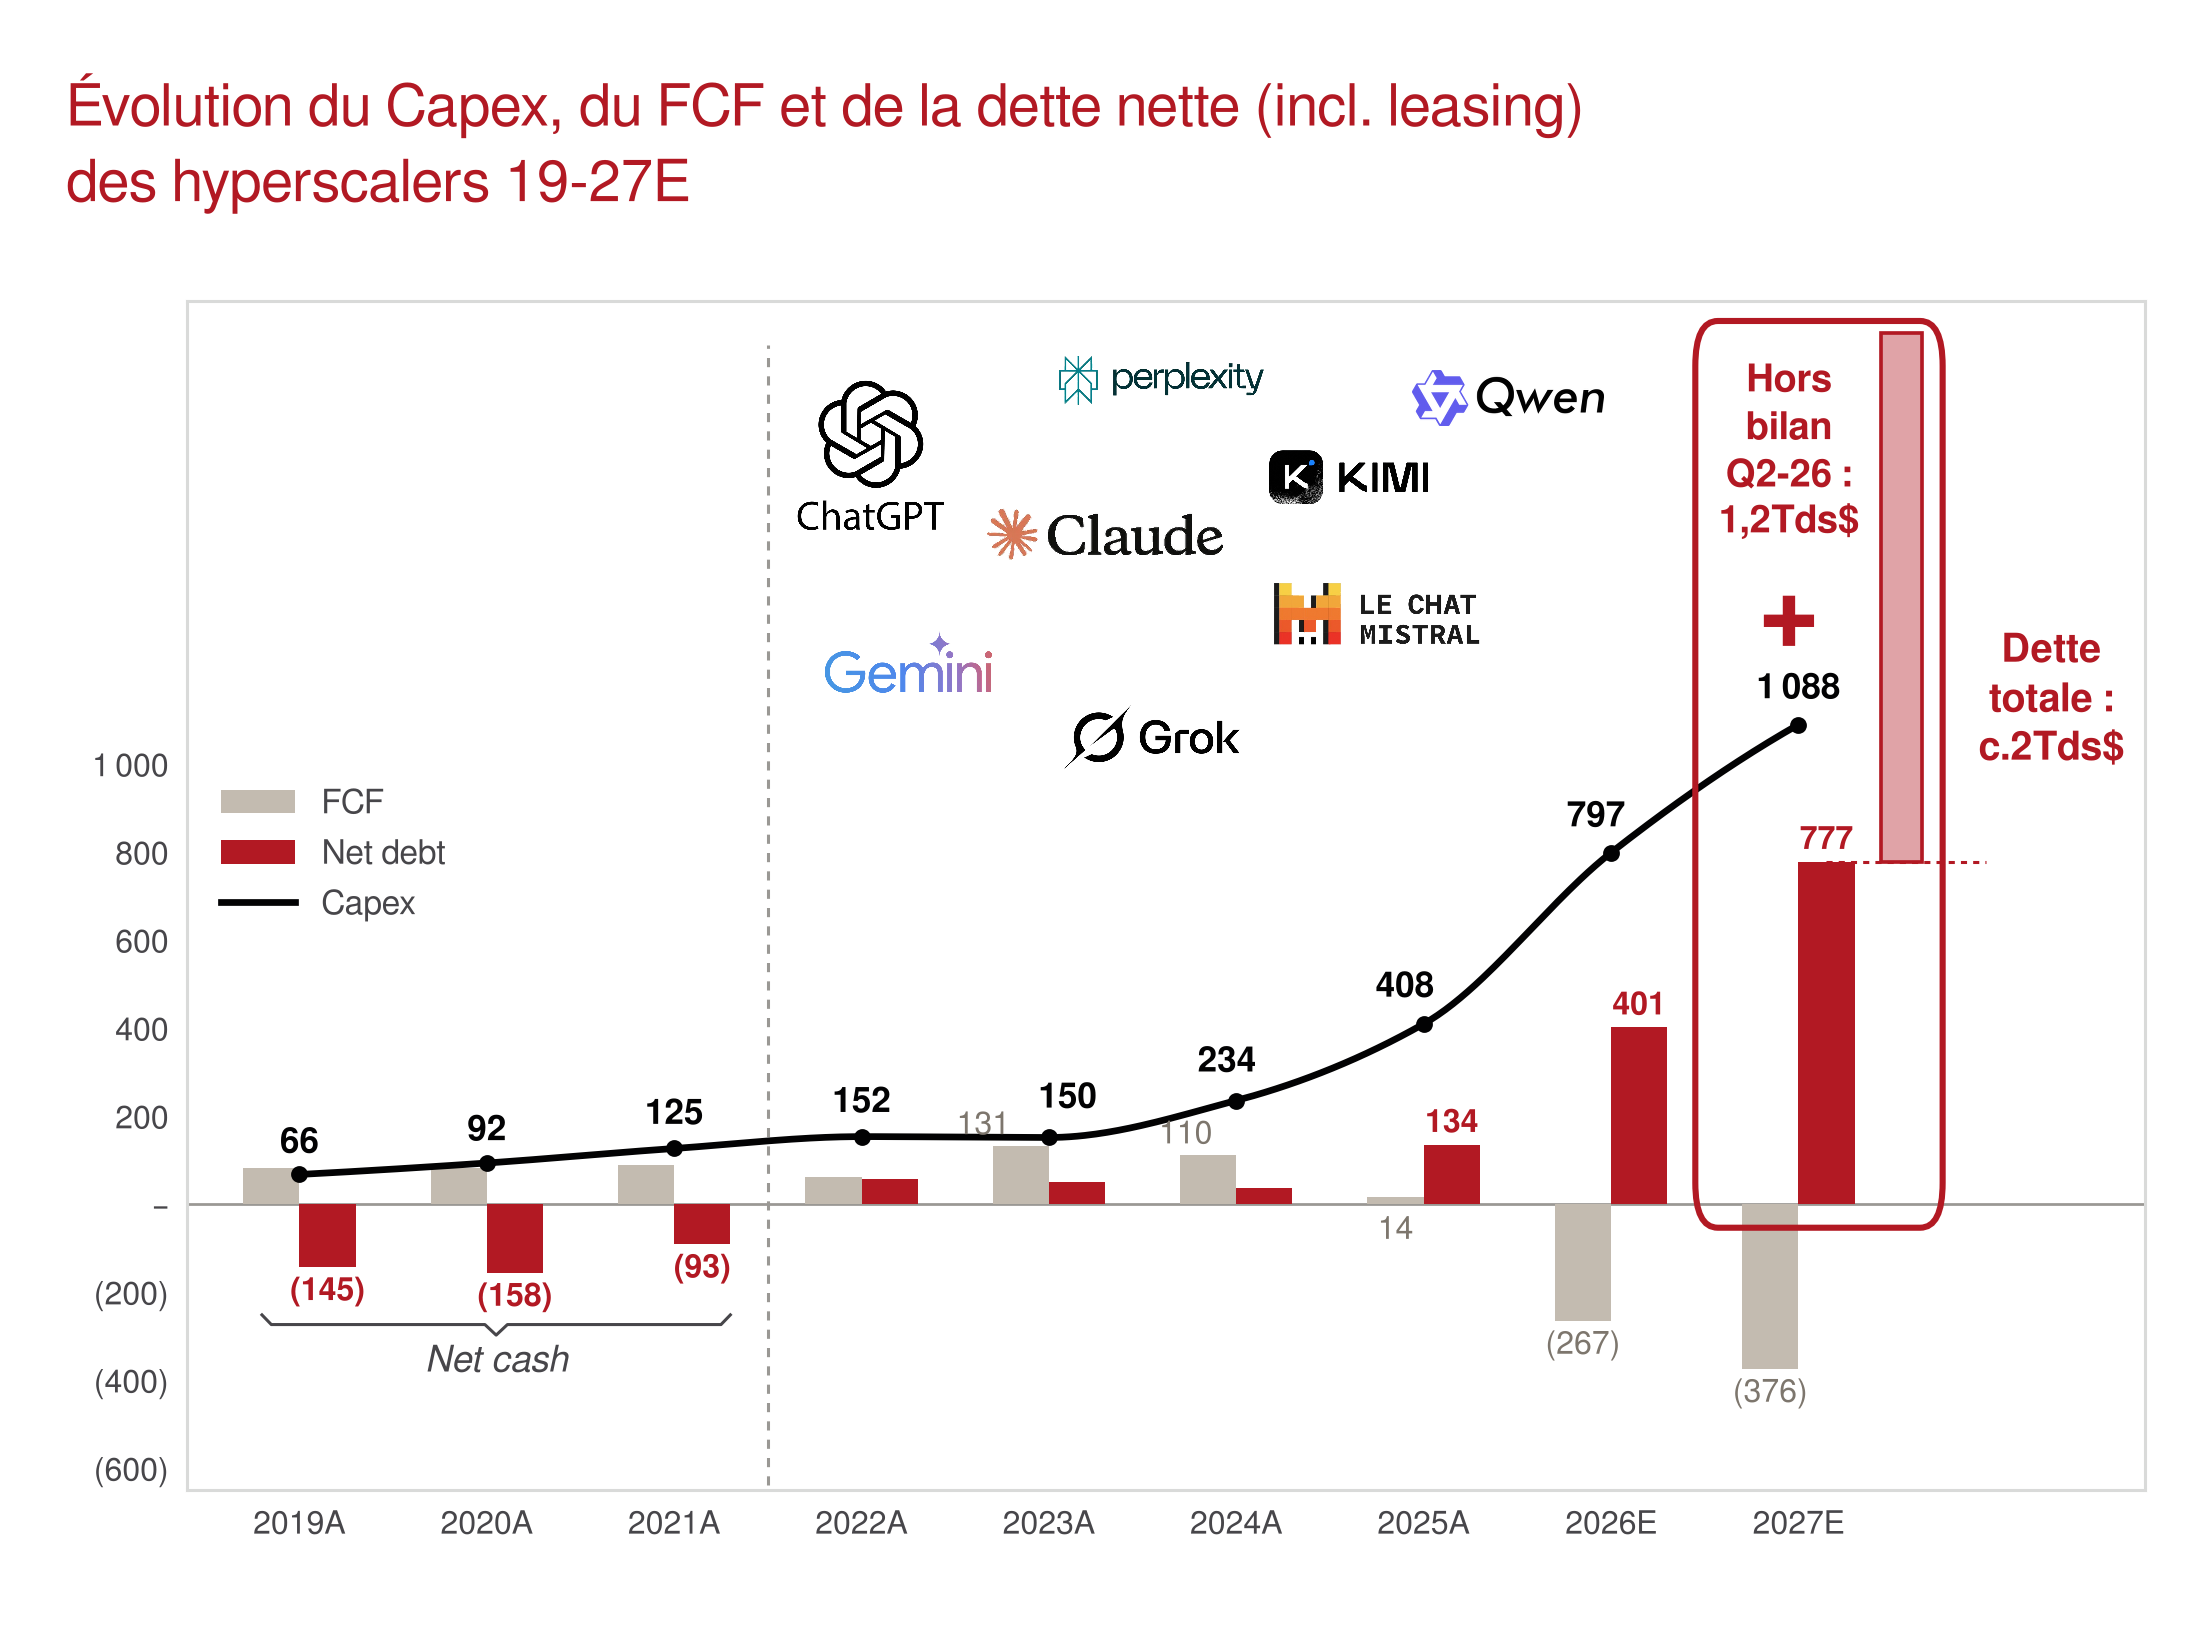
Les indices sont restés stables au 3e trimestre, mais la dispersion sectorielle est restée forte. Le rebond du pétrole et la hausse des taux ont profité aux secteurs de l’énergie et pénalisé les secteurs de la consommation discrétionnaire, de l’immobilier et les utilities, tandis que le secteur technologique américain a continué de soutenir les indices grâce aux investissements des hyperscalers. Les bénéfices ont soutenu les cours : les prévisions 2026 progressent aux États-Unis (+30%, tirées par la tech) ainsi qu’en Europe et en Suisse, bien que plus légèrement. Les marchés émergents profitent du cycle des puces mémoire en Corée. Les valorisations dépassent toutefois leur moyenne historique, notamment aux États-Unis (P/E de 20x contre 18x), ce qui limite le potentiel de hausse. La fragilité principale est le financement de l’IA : les hyperscalers, longtemps en trésorerie nette, s’endettent massivement et pourraient afficher un free cash-flow prévisionnel négatif de USD 400 Mds pour 2027. D’autre part, une poursuite de la hausse des taux menacerait leurs valorisations.
Source : Bloomberg
Les fondamentaux restent solides, mais le marché direct et le marché coté divergent. Dans le résidentiel direct, bien que le taux d’immigration se soit normalisé cela n’a pas affaibli la demande parce que la population globale augmente et la taille moyenne des ménages diminue. La pénurie persiste, avec un taux de vacance au plus bas depuis 2010, tandis que les permis de construire repartent à la hausse. La hausse des loyers se tasse, ce qui traduit une normalisation et non un retournement. Le commercial continue de se polariser entre bureaux modernes, très recherchés, et surfaces périphériques délaissées. Le segment coté a subi une correction : la prime moyenne des fonds est passée de 37.5% fin 2025 à 27.6% fin septembre, sous l’effet de l’abandon du scénario de taux négatifs, de la hausse des taux d’actualisation et des nombreuses augmentations de capital. Cette compression n’est cependant que mécanique puisque les transactions restent dynamiques et les rendements stables.
Source : Bloomberg
Les fondamentaux restent solides, mais le marché direct et le marché coté divergent. Dans le résidentiel direct, bien que le taux d’immigration se soit normalisé cela n’a pas affaibli la demande parce que la population globale augmente et la taille moyenne des ménages diminue. La pénurie persiste, avec un taux de vacance au plus bas depuis 2010, tandis que les permis de construire repartent à la hausse. La hausse des loyers se tasse, ce qui traduit une normalisation et non un retournement. Le commercial continue de se polariser entre bureaux modernes, très recherchés, et surfaces périphériques délaissées. Le segment coté a subi une correction : la prime moyenne des fonds est passée de 37.5% fin 2025 à 27.6% fin septembre, sous l’effet de l’abandon du scénario de taux négatifs, de la hausse des taux d’actualisation et des nombreuses augmentations de capital. Cette compression n’est cependant que mécanique puisque les transactions restent dynamiques et les rendements stables.
Source : Bloomberg
Perspectives de marchés — novembre 2026
Ce document, purement informatif, se base sur des informations récoltées auprès de sources considérées comme fiables et à jour, sans garantie d’exactitude ou d’exhaustivité. Les marchés et produits financiers sont par nature sujets à des risques de pertes importants qui peuvent s’avérer incompatibles avec la tolérance au risque du lecteur. Les performances passées reflétées cas échéant dans ce document ne sont pas des indicateurs de résultats pour le futur. Ce document ne constitue pas un conseil ou une offre d’achat ou de vente de titres ou de quelque produit financier que ce soit à l’intention du lecteur et n’engage ainsi en aucun cas la responsabilité de la Banque. La Banque se réserve le cas échéant le droit de s’écarter des avis exprimés dans ce document, notamment dans le cadre de la gestion des mandats de ses clients et de la gestion de certains placements collectifs. La Banque est une banque suisse soumise à la surveillance et à la réglementation de l’Autorité fédérale de surveillance des marchés financiers (FINMA). Elle n’est ni au bénéfice d’une autorisation, ni surveillée par un régulateur étranger. Par conséquent, la diffusion de ce document hors de Suisse, comme la vente de certains produits à des investisseurs résidents ou domiciliés hors de Suisse, peuvent être soumis à des restrictions ou à d’éventuelles interdictions en vertu de lois étrangères. Il incombe au lecteur de se renseigner quant à son statut à cet égard et de respecter les lois et règlements qui le concernent. Nous vous conseillons de consulter des conseillers professionnels qualifiés notamment en matière juridique, financière et fiscale pour déterminer votre position par rapport au contenu de la présente publication.
La banque Bonhôte est heureuse de vous accueillir et de mettre à votre disposition ses experts en matière d’actualité financière.
La banque Bonhôte est heureuse de vous accueillir et de mettre à votre disposition ses experts en matière d’actualité financière.
La banque Bonhôte est heureuse de vous accueillir et de mettre à votre disposition ses experts en matière d’actualité financière.
La banque Bonhôte est heureuse de vous accueillir et de mettre à votre disposition ses experts en matière d’actualité financière.
La banque Bonhôte est heureuse de vous accueillir et de mettre à votre disposition ses experts en matière d’actualité financière.